ログイン


法人税率を単純に引き上げただけでは、大企業の内部留保の増加率が鈍るだけで、経済全体への波及効果が少ない。設備投資減税を組み合わせることに加え、既得権益化した一部の租特の見直しを同時並行で進めることで、大きな効果が発揮されるだろう。
仮に法人税率を安倍政権の発足時点の水準に戻しただけでも、1兆円以上の税収増が見込めるほか、大企業を対象とした租特の見直しを実施すれば、さらに1兆円の財源が捻出できる可能性がある。しかも、非効率な税制の見直しがセットになっていれば、税率の引き上げによる経済への逆風も最小限に抑えられる。
設備投資に積極的な企業や中小零細企業の税率は低く抑える一方、現状維持を続ける大企業については税率を高めに誘導し、産業構造の転換を促すことが重要である。日本全体の生産力を拡大することは、このところ深刻化しているインフレに対する根本的な解決策であり、最終的には業績拡大を通じて税収を増やす効果も期待できる。大企業からは反発の声が出るかもしれないが、検討する価値は十分にあるはずだ。
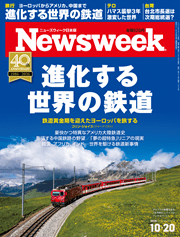
2026年10月20日号(10月14日発売)は「進化する世界の鉄道」特集。
鉄道黄金期を迎えたヨーロッパを旅する――コリン・ジョイス(ジャーナリスト)/豪快かつ特異なアメリカ大陸鉄道史/膨張する中国鉄路の野望/「夢の超特急」リニアの現実/韓国、アフリカ、インド……世界を駆ける鉄道新事情
※バックナンバーが読み放題となる定期購読はこちら
※画像をクリックするとアマゾンに飛びます