
 ログイン


Takahiko Wada
[東京 30日 ロイター] - 基調的な物価上昇率の2%到達を表明したことで、日銀は今後、基調物価の2%付近での安定に向け、より機動的な政策運営を行っていくとみられる。物価上振れリスクは依然として無視できず、緩和的な金融環境が続いているとして、当面は利上げ継続方針だが、物価の推移や賃金などの動向次第では0.25%刻みで次の次となる1.75%が政策金利の一つの転換点となる可能性がある。
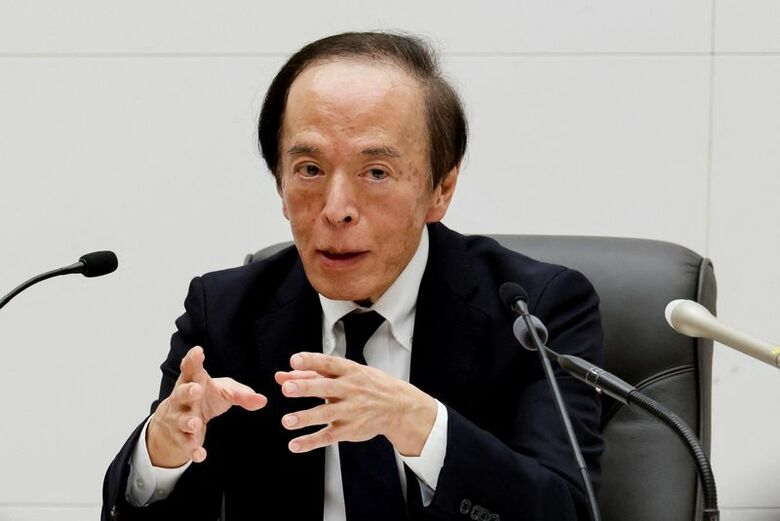
30日に会見した植田和男総裁は「何かを見ながらじっと待っているのではなく、基調物価が定着していくように適宜金融政策を調整していく」と述べ、情勢次第で機動的に対応していく姿勢を示した。
次の利上げについては、このままの状況で推移すれば12月もしくは来年1月とみる向きが日銀内でも増えつつある。中東情勢の緊迫化を受けた諸コスト上昇の価格転嫁はさらに進み、全国消費者物価指数(除く生鮮、コアCPI)の前年比はここからさらに伸び率が拡大すると見込まれている。日銀内には、金融環境が緩和的な中、この状況を放置するだけでも先行きのインフレ圧力になるとの警戒感がある。
決定会合で議論した展望リポートでは、基調物価が「2%目標を超えて上振れていくリスクがある」と改めて指摘した。2%への定着に向けて、基調物価が2%を超えていきそうなリスクが生じれば、早めに対応する必要があるとの声もある。
<焦点は「次の次」>
しかし「次の次」、1.75%への利上げの是非を巡る議論では日銀内の空気が変化する可能性がある。
背景の1つには物価の見通しがある。来年度にかけて、消費税率引き下げの影響を除いたコアCPIの伸び率は高止まりが続く可能性が意識される一方で、一段と上放れていく可能性は低いとの見方が日銀では出ている。
この日発表の10月東京都区部CPIではコアCPIが2.6%上昇となった。中東情勢の緊迫化などによる価格転嫁がさらに進むことで、全国コアCPIの伸び率は「2%をはっきりと上回る水準まで伸び率を高めていく」と日銀はみているが、民間エコノミストからは、コアCPIの伸び率のピークは「27年春ごろ」(みずほ証券の片木亮介マーケットエコノミスト)との声が出ている。
基調物価を見極める上で重要な賃金の上昇率についても、伸びが加速して物価にさらに反映される「二次的波及」に発展することは考えにくいとの見方が根強い。政府の物価高対策が奏功して、全国CPIにみる物価上昇率は今年、暦年ベースでは昨年を大幅に下回る伸び率となりそうで、前年より低い物価上昇率は賃上げ加速には結びつかない可能性がある。
植田総裁も会見で、物価上昇率が今年は暦年ベースで「2%を少し下回る可能性がある」とし、春闘の結果への影響を注視していかなければいけないと話した。
日銀は利上げ判断に向け、過去の累次の利上げが金融環境にどう影響するかを注視している。中立金利と整合的な「中立的な金融環境」を規定することは困難で、日銀短観などの指標や金融機関、企業からのヒアリング情報の蓄積を通じ、金融環境の変化を見極めていくしかないとの見方だ。
基調的な物価上昇率が2%に到達した今、日銀内では、先行きの政策の自由度を確保するために政策金利を早期に中立金利に持っていきたいとの思いがある半面で、金融環境が緩和的ならいつまでも利上げを続けていいわけではなく、累次の利上げによる金融環境や経済への影響も併せてみていく必要があるとの見方もある。
小枝淳子審議委員は15日の講演で、中立金利は「1%よりは相応に上」と述べた。2%程度とみている田村直樹審議委員とは見立てに差がある。利上げが進むにつれて、日本の経済・物価の「真の実力」をどうみるのか、デフレに戻るリスクはないのか、政策委員の議論がいっそう活発化するとみられる。
<「ショックは必ず起きる」>
一方、昨年はトランプ関税、今年は米国・イスラエルによるイラン攻撃と、日本の経済・物価は連続でショックに襲われた。今後も何らかのショックは必ず起き、対応が迫られることになるとの声が聞かれる。
現時点で、日銀は中立金利を大きく上回る水準まで一気に利上げした上で、物価高の沈静を待って段階的に利下げして中立金利に政策金利を持っていく展開は想定していない。しかし、今後のショックの出方次第では、中立金利の推計レンジの真ん中に位置する1.75%は単なる通過点となる可能性もある。
政策金利はすでに31年ぶりの高水準に達している。度重なるショックの中でも日本経済が頑健さを発揮したことで、日銀は累次の利上げを進めることができた。さらなる利上げ判断に当たっては、経済の底堅さが持続するかも条件になる。