
 ログイン


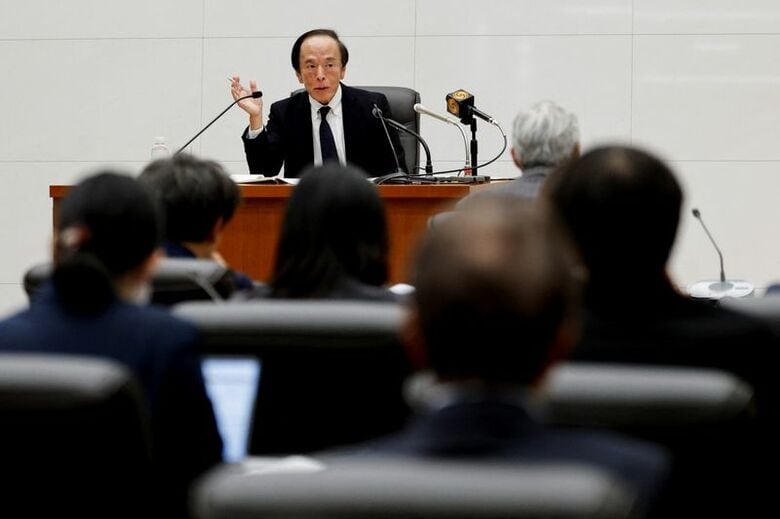
[ 日 ロイター] - 日銀の植田和男総裁は30日、金融政策決定会合後の会見で、基調的な物価上昇率が2%に達したことを踏まえた今後の政策運営について、経済・物価・金融情勢を踏まえながら毎回の会合で政策調整が必要かどうか議論する考えを示した。市場関係者に見方を聞いた。
◎ETF売却加速の需給影響は限定的、不透明感和らぐ
<三菱UFJモルガン・スタンレー証券 上席投資戦略研究員 大西耕平氏>
日銀のETF売却加速について、市場の売買高が増えたためとの説明があった。実際、プライム市場の売買代金は前年比でほぼ倍増しており、保有ETFの時価約2兆4600億円を1日約100億円ずつ売っても、市場全体から見れば小さな規模で、株式需給への影響は限定的といえる。
むしろ、売却完了までの年数が112年から43年に縮まり、先行きの不透明感が和らぐとみられる。日経平均先物は発表後にいったん弱含んだが、後場にかけて下げは広がらなかった。市場は過度にネガティブ視しているわけではない。
追加利上げはデータ次第との姿勢に変化はなく、市場では近いうちの利上げが意識される状況は続くだろう。一方、足元では企業決算期であることに加え、米中間選挙に市場の関心が移っていくタイミングでもある。株式市場への影響は限られるだろう。
◎基調物価目標2%到達に反対なしはサプライズ
<みずほ銀行 チーフマーケット・エコノミスト 唐鎌大輔氏>
基調的物価の上昇率目標2%への到達に誰も反論しなかったのはサプライズ。9月は消費者物価上昇率が2%を下回るなどとして利上げに反対票を投じたメンバーもいたため、9月の会合から物価観にそれほど変化があったのか、今後は反対しないということなのか気になる点だ。
なぜ今利上げではないのかについては、米連邦準備理事会(FRB)は金利上昇が一服し、日銀は円安が落ち着いていることが背景にあるとみている。フランス問題があり、通貨売りの対象が基本的には円ではなくユーロとなっているほか、日本の国債や米国債などに資金が戻ってきているため金利が下がっている。焦って正常化のアクセルを踏む必要がないという事情ではないかと考えている。
12月の利上げを確実視するような向きもあるが、まだ分からない。フランスの騒動が落ち着く保証はなく、3カ月後も同じ景色の可能性もある。
◎物価上振れリスク強調、円安警戒の利上げを意識か
<三井住友信託銀行 シニアエコノミスト 岩橋淳樹氏>
前回は植田和男総裁の発言にとどまっていた「局面変化」という言葉が、今回の経済・物価情勢の展望(展望リポート)に書き込まれた。物価上振れリスクについても強く意識した記述で、結構タカ派寄りの内容だったと認識している。
リスク要因として挙げられている原油価格の上振れや中東情勢、人工知能(AI)関連の動向については、日銀が利上げしたところで直接対応できるものではない。このため、結果的には円安リスクへの警戒を強めていくことになるとみている。
日銀としては、利上げペースについて柔軟性を確保したいような話しぶりだった。先行きの利上げペースについては、既存の利上げが日本経済に与える影響を慎重に見極める必要があるという姿勢を残しつつ、円安圧力が強まった局面では利上げするということだろう。
年末までをみると、米国、欧州でももう一回利上げがありそうな雰囲気がある。そうした中で、日銀も年内にもう一回動くことになるとの見通しを持っている。ただ、年明け以降は欧米の動向次第で、利上げペースが遅くなったり早くなったりする可能性がある。
◎利上げ継続の意思明示、1.75%までは既定路線
<SBI新生銀行 シニアエコノミスト 森翔太郎氏>
利上げのペースやタイミングを明確に示唆するような踏み込んだ発言こそなかったが、基調物価が2%に概ね整合的な水準に到達したと判断するもとで、インフレ期待の安定や日銀の信認確保に向けて、適時適切な金融政策運営が重要との認識を示すなど、今後も利上げを継続していく意思をはっきりと示した印象だ。
基調物価が2%に概ね整合的との判断が、政策委員9人全員の一致した判断だったという点はタカ派的。日銀は、展望リポートの見通し期間前半においては、物価が2%をはっきりと上回る水準まで伸び率を高めていくとみており、物価上振れリスクへの警戒も緩めていない。当面は物価上振れリスクへの対処に軸足を置いた政策運営を続けるとみられ、1.75%までの利上げはほぼ既定路線だろう。
今回の会合結果を踏まえた、今後の利上げパスの見通しに修正はなく、12月に1.5%へ、27年3月に1.75%へ政策金利を引き上げ、1.75%が到達点になるとみている。今回、日銀が基調物価の2%到達を判断したことは、今後の3カ月に1回程度のペースでの利上げを追認するものであり、利上げペースのさらなる加速を示唆するものではないとみている。
◎市場の織り込み超えるタカ派色なし、「普通の」政策スタンス明確に
<岡三証券 チーフ債券ストラテジスト 長谷川直也氏>
9月の会見で語った「局面の変化」が展望リポートで明確に示され、それに基づく会見だった。中立金利に向けて利上げを継続するというスタンスだが、毎会合ごと行うほど基調的物価上昇率が2%を上振れるリスクが高いとまでは判断していないということだ。また質問に答える形で「次回会合も含めて」との発言があり、強く示唆したわけではないが12月会合は「ライブ」で、当社の予想通り利上げがありそうだ。他の中銀と比べて金融環境は緩和度合いが強いが、中立に向けてやっていく「普通の」金融政策スタンスが明確になった。
足元の株式市場の不安定化については、大方の市場参加者の予想通りだが、現時点では路線を変えないといけないとの認識は示されなかった。
声明文も記者会見もタカ派的だったと思うが、「市場の織り込み」対比でタカ派というわけではない。夜間取引の先物の無反応ぶりから分かるように、市場参加者の想定内の内容だった。ただ、追加利上げに慎重ではないという意味では、タカ派的だった。もう一つ、展望リポートの基本的見解が全員一致で決定したということは、9月会合で利上げに反対した浅田・佐藤両審議委員も賛成したということで、タカ派的な要素だ。早ければ12月会合で追加利上げ賛成に回る可能性もあるのではないか。
週明けの円債市場へのインパクトは乏しいだろう。来週は米中間選挙と株式市場の反応を見ながらの展開を想定する。
◎政策金利は来秋2%も、為替150円台の推移か
<東短リサーチ チーフエコノミスト 加藤出氏>
日銀が声明文で基調的な物価上昇率について2%物価目標と概ね整合的と発表したが、植田和男総裁は淡々としていた。オーバーナイト・インデックス・スワップ (OIS)や為替をはじめ、マーケットはおおむね無反応で、総裁が会見での刺激的な言葉を封じたこともあり、無風だったといえる。
今後の焦点は、植田総裁はじめ日銀がインフレターゲット達成後の物価上振れリスクをどうみているのか、ということになる。FRBは12月利上げが織り込まれている一方、日銀が利上げを見送って円安が進むと物価が上がるリスクに直面する。日銀が利上げを継続する限り、為替は150円台のボックス圏の動きにとどまるだろう。160円を超える過度な円安や円の急騰は想定しにくい。
前回会合で利上げのペースをそれまでの半年に一度から3―4か月に早めており、遅くとも(来年の)秋には2%に達するとみる。去年までの過去30年、金利が0.5%以下の世界で、金利上昇によるショックが設備投資など経済活動に及ぼす影響を慎重に見極め、28年にかけてさらに1-2回の利上げは十分ある。あまり慎重になりすぎるとビハインド・ザ・カーブに陥ってしまう。
日銀算出の自然利子率に基づくと、中立金利は1.1%─2.5%とみており、上限2.5%は決して引き締めという水準ではない。