ログイン


Howard Schneider Ann Saphir
[ワシントン/サンフランシスコ 24日 ロイター] - 高インフレを抑えるために政策金利の引き上げに乗り出した米連邦準備理事会(FRB)は、企業が値上げを控える理由としてインフレ期待低下を想定するようになれば、雇用市場に悪影響を与えることなく利上げを進められると考えている。
成功の鍵は物価上昇の要因にあるが、これについては政策立案者の間で議論が分かれている。しかし、FRBのウォーシュ議長の先週の発言や、他の当局者がそれ以降に話した内容を踏まえると、FRB当局者は失業率の上昇をほとんど、あるいは全く伴わずに、インフレ率を緩やかに鈍化できると考えていることがうかがえる。
リッチモンド地区連銀のトーマス・バーキン総裁は23日、「FRBがインフレ対策に真剣に取り組んでいると人々が考えれば、それは価格設定行動での人々の期待に反映される傾向がある。逆に、FRBが適切に対処していないと人々が考えれば、それも価格設定行動に反映されるだろう」と言及。自身のマッキンゼー・アンド・カンパニーでのコンサルティング経験を踏まえ、企業内での価格引き上げと市場シェア維持のせめぎ合いについて「インフレを物理的に抑制することも可能だ。需要が減り、供給が増えれば、価格は下がる。また、期待に基づいてインフレを抑制することも可能だ」と語った。
これには反論もある。インフレを現在あおっているエネルギーや関税、他の供給ショックが突然終わらない限り、インフレを鈍化させるためには、利上げによって何らかの犠牲が必要となる。それが消費者の支出抑制であっても、企業の投資鈍化であっても同じだ。
インフレが供給ショックに起因するものであっても、典型的な経済成長の過熱に起因するものであっても「中銀がこのギャップを埋める唯一の方法は、需要を抑制し、それとともに生産と雇用を縮小させることだ」とシカゴ地区連銀のオースタン・グールズビー総裁は今週語った。
しかし、ウォーシュ氏を含めたFRBの当局者らは需要の抑制ではなく、インフレ期待そのものが効果を発揮することに期待を寄せているようだ。労働市場は完全雇用に近い均衡状態にあると見られており、4.1%の失業率と緩やかな賃金上昇は、2%のインフレ率目標と整合すると見なされている。
7月の個人消費支出(PCE)価格指数の前年同月比上昇率は3.7%と、FRB当局者が懸念を抱くには十分な高さではある。ただ、1980年代以来の大きさとなる利上げを招いた新型コロナウイルス感染症のパンデミック(世界的大流行)後の水準には程遠い。
<フィリップス曲線と異なる動き>
インフレ期待はインフレ率目標の2%付近に定着しているとみられており、これはFRBが強い信頼感を持っている要素だ。また、関税やエネルギー価格のショックが予想通りに緩和されれば、物価上昇圧力の緩和が既に進行している可能性もある。
セントルイス地区連銀のアルベルト・ムサレム総裁は21日のロイターのインタビューで「現時点では、労働市場はインフレの要因ではない。インフレ率目標を達成するために、必ずしも労働市場の勢いを減速させたり、鎮めたりする必要はない(中略)それは物価を3―4%引き上げる必要があると考えている人々の期待を変えることで実現する」とし、「(失業率と物価の逆相関を想定する)フィリップス曲線のトレードオフが必ずしも生じるわけではない」と指摘した。
FRB政策担当者による最新の予測(中央値)によると、PCE価格指数のインフレ率は低下し、経済成長率は長期的な潜在成長率を上回って推移すると見込まれている。だが、現在の失業率は2029年まで変化はないと予想している。これはある意味では、重力に逆らうような見通しと言えるかもしれない。
新型コロナのパンデミック後にインフレ率が40年ぶりの高水準を付けた際、著名なエコノミストらはフィリップス曲線の理論に基づき、インフレ率が緩和されるためには失業率が二桁に達する必要があるかもしれないと推定していた。当時FRB議長だったジェローム・パウエル氏は、過酷な利上げによって家計や企業が直面する「苦痛」を警告していた。
企業はその代わりに、パンデミック中に確保することが難しかった従業員を解雇するのではなく、過剰な求人を大幅に減らすことで対応した。世界的なサプライチェーン(供給網)はパンデミックによる混乱から回復し、消費者はモノやサービスへの支出が均等化したことで、局所的に急騰していた物価の上昇圧力が緩和された。
結果として、十分な雇用と抑制されたインフレ率というトレードオフに基づく(フィリップス曲線の)古典的なモデルに反し、インフレ率と失業率の両方が急落した。
これは特異な状況であったが、FRBの政策担当者にとっては期待インフレの安定化の重要性を訴えかける結果となった。すなわち、市場に基づいた指標は、投資家や企業はFRBがインフレ率を押さえ込むと信じ続けていたことを示していた。さらに、失業率の悪化こそがインフレ率を目標の2%に戻す唯一の道であると決めつけないことの重要性も浮き彫りにした。
<ウォーシュ氏の見解>
現在のアプローチでは、インフレ率を抑えるペースが鈍化し、インフレとの戦いが長期化する可能性がある。FRBが約3年ぶりの利上げを発表した今年9月16日の前回連邦公開市場委員会(FOMC)後の声明で、今回の利上げがインフレ率目標への「より早期の回復」を後押しすると言及した。ただし、それは必ずしも適時の回復を意味するわけではない。
同時に発表された政策当局者の見通しによると、年内に0.25%ポイントの利上げがあと1回あると予測している。だが、それ以上の追加利上げについては意見が分かれている。
一方、投資家はより積極的な利上げを予想している。中間選挙の1週間前となる10月27―28日の次回会合を手始めに、来年4月までの今後5回の会合のうち3回の会合でそれぞれ0.25%ポイントの利上げを決めるとみている。
今後のデータ、とりわけ来週発表される8月のPCE価格指数などがこの先の政策対応を左右することになるだろう。FRBの政策担当者らは、インフレがもはや関税やエネルギー価格の急騰だけにあおられているのではなく、経済の需要と成長の強化、さらには銅の価格から電気工事士の時給に至るまでを押し上げている人工知能(AI)ブームの波及効果に起因している兆候に一段と注目している。
需要の過熱、特にそれが労働市場を逼迫(ひっぱく)させ、賃上げのペースを加速させ始めた場合、FRBはより迅速に対応する公算が大きい。
SGHマクロ・アドバイザーズの米国チーフエコノミスト、ティム・デュイ氏は「『金利を引き上げれば、AIだけに打撃を与える』といった特効薬はない」とし、「経済や労働市場を巻き添えにすることなくインフレを抑制するのは非常に難しい」との見方を示した。
とはいえ現時点では、それが期待されている。
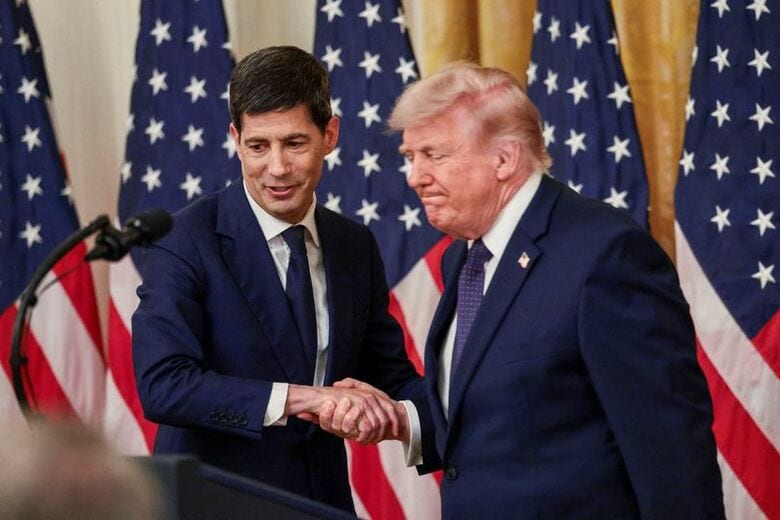
ウォーシュ氏は先週のFOMC後の記者会見で「目標を達成するために労働市場に悪影響を与える必要はないと考えている」とし、「物価の安定化と雇用最大化というFRBの二つの使命が、中期的には相反する方向に行くとは思わない」と発言した。