ログイン


Lewis Krauskopf
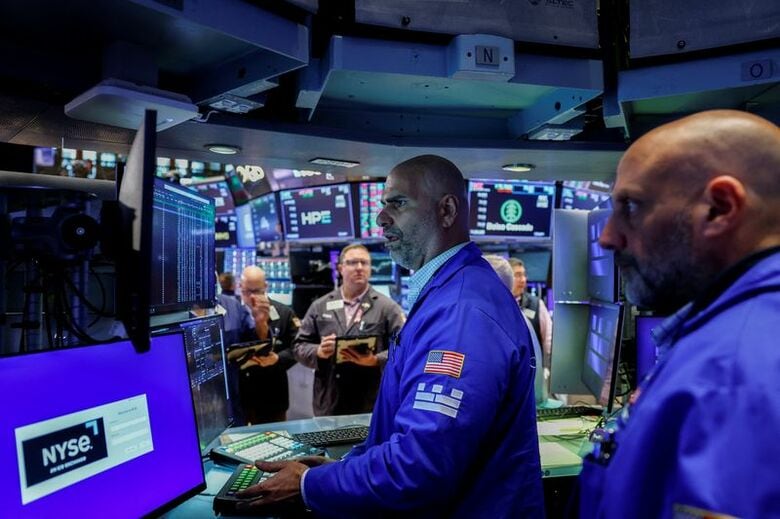
[ニューヨーク 24日 ロイター] - データを見ると、米連邦準備理事会(FRB)が利上げを開始すると米国株は軟調になる。先週の約3年ぶりの利上げを受けて、米株市場は同じパターンになるのか、投資家は、FRBがどの程度積極的に利上げを進めるかや、経済がどう反応するか注視している。
「最終的には、FRBの行動が経済成長や企業利益の成長に対する市場の見通しに影響するかどうかだ」とUBSグローバル・ウェルス・マネジメントの米国株責任者、デービッド・レフコウィッツ氏は話す。市場では、FRBがどこまで利上げする必要があるのかが議論の的になると指摘しつつ、「FRBがそれほど大幅に利上げする必要があるとは考えていない」と述べた。
S&P総合500種は年初から12%超上昇。23日は最高値圏で推移した。堅調な企業利益が、中東紛争を受けた原油価格の急騰、債券利回りの上昇、FRBのタカ派姿勢への転換といったリスクを上回っている。
ただ、投資家は短期的な下落に備えている。LPLファイナンシャルが、FRBが1994年に会合結果の公表を始めて以降の2022年まで6回の利上げ局面を分析したところ、S&P500は利上げ開始から3カ月後に中央値で2.6%下落していた。
RBCキャピタル・マーケッツの米国株ストラテジー責任者、ロリ・カルバシナ氏によると、その6回のうち、22年を除く5回で、S&P500の高値からの下落率は8─14%、安値は利上げ後1─3.5カ月に付けた。カルバシナ氏は18日付のリポートで「この新たな局面に入ったことで、S&P500が短期的に5─10%程度の通常の調整局面を迎える可能性について、引き続き警戒している」と述べた。
<2022年の株安の記憶>
22年3月開始の利上げサイクルは他とはやや異なる。同年、S&P500は高値から25%下落し、最初の利上げから約7カ月後に安値を付け、最終的に弱気相場入りした。
今回はどうなのか。カルバシナ氏ら市場アナリストは、22年と現在および他の利上げ局面との環境の違いを指摘する。22年は積極的に利上げが進められ、景気後退への懸念があった。
今回の利上げ局面は、比較的短期かつ緩やかなものになると見込まれている。LSEGのデータによると、23日時点のフェデラルファンド(FF)金利先物は、金利が1年強で約4.8%に達し、利上げ幅は合計約1%ポイントにとどまることを示唆する。
ジェフリーズの株式ストラテジスト、ジェーン・ギボンズ氏によると、1983年以降の利上げサイクルの期間は平均2年弱、利上げ幅は320bp。22─23年のサイクルは525bpだった。
今回の利上げの道筋について、エドワード・ジョーンズの投資戦略責任者、モナ・マハジャン氏は、「成長や、おそらく労働市場の観点からもまだ吸収可能なサイクル中間の政策調整」との見方を示した。
<株価は下落後、回復へ>
過去の利上げサイクルでは、株価は当初下落した後、比較的速やかに回復している。LPLファイナンシャルによると、最初の利上げから1年後のS&P500は中央値で6.8%上昇。2022─2023年の局面を除く全ての局面で、1年後の指数は上昇していた。「歴史的に見て、利上げ局面の開始直後は株式市場がやや不安定になる。その後は落ち着きを取り戻し、経済成長と利益成長というファンダメンタルズに回帰する傾向がある」と同社のチーフ株式ストラテジスト、ジェフリー・ブックバインダー氏は語った。
金利上昇は、これまで顕在化していなかった経済の弱点をあぶり出したり、弱点を悪化させたりする可能性がある。1999─2000年の利上げサイクルでは、開始から1年後時点で株価は上昇していたが、当時の利上げは、2000年代初めにインターネット・バブルが崩壊した後の大幅な株安を悪化させた可能性があると投資家はみている。
今回の利上げ後の株価に関しては、利上げ前の動きが比較的小さかったため、下落幅も限定される可能性がある。フランクリン・テンプルトン・インスティテュートのチーフ投資ストラテジスト、ジェフ・シュルツェ氏によると、S&P500は先週の利上げ前3カ月間、ほぼ横ばいで推移した。過去の最初の利上げ前3カ月間には平均4.2%上昇していた。「市場は季節的に非常に強い第4・四半期に向けて、緩やかな上昇を続ける態勢にあると考えている」とシュルツェ氏は述べた。
UBSのレフコウィッツ氏は、利上げサイクルが株式市場に及ぼす影響を見極める経済指標として、特にISM製造業景況指数の新規受注指数を注視する方針だ。「市場は成長とインフレの両方のデータに、はるかに敏感になる」と語った。