ログイン




Howard Schneider
[クリーブランド 19日 ロイター] - 人工知能(AI)ブームは、今や米連邦準備理事会(FRB)内でもインフレを押し上げる要因としての認識が強まりつつある。だがそれによってFRBは難しい立場に置かれている。アマゾン・ドット・コム、アップル、アンソロピックといった巨大AI企業は、金利上昇の影響をほとんど受けずに巨額投資を続けており、FRBがインフレ抑制のために利上げを行っても、そのコストはAI業界以外の経済主体に偏って及ぶ可能性が高いからだ。
FRB当局者も、借入コストを引き上げるという政策手段が経済全体に均等な影響を与えるわけではないことを理解している。AI関連企業が資金調達コストをほとんど意に介さず投資を続ける一方で、打撃を受けるのは銀行融資への依存度が高い中小企業や、クレジットに頼る家計で、こうした経済主体は借入金利の上昇によって投資や支出を抑えざるを得なくなる。
ADPのチーフエコノミスト、ネラ・リチャードソン氏は、FRBが5年余り達成できていない2%のインフレ目標について「そこへ到達する道筋はある。しかし、あらゆる選択肢が開かれているわけではない」と指摘する。例えば住宅市場は既に弱含んでおり、労働市場も賃金上昇を通じてインフレを加速させる状況にはないという。
その上で同氏は「残る対象は何か。銀行融資に依存する中小企業や、借金やクレジットカードを使って支出している消費者だ。場合によっては株式市場もそうかもしれない」と述べた。株価は裕福な家計の消費を支える資産効果を生む一方、利上げに対して脆弱な面もある。
実際、先週の株式市場は下落した。予想を上回る物価指標が発表され、FRBがさらに大幅な利上げを迫られるとの見方が強まったためだ。
クリーブランド地区連銀のハマック総裁も最近、AIブーム以外の分野で株価上昇や経済活動が鈍化することが、利上げを通じて景気を「周辺部分から冷やす」経路になり得るとの見方を示した。
ハマック氏は12日のロイターのインタビューで「私は成長そのものを止めたいわけではない。成長の勢いを少し抑え、物価上昇圧力を生まないペースに戻したいだけだ」と語った。
こうした発言は、これまであまり議論されてこなかった論点を浮き彫りにしている。つまり、現在の経済環境において利上げは具体的にどのような経路で作用し、どこに痛みをもたらしながらインフレを抑制するのか、という問題だ。
<もっと説明が必要>
FRBは10月27─28日に次回連邦公開市場委員会(FOMC)を開く予定で、市場では政策金利を3.75─4.00%に据え置くとの見方が有力だ。ただし、多くの当局者は追加利上げが必要と考えており、そのペースや最終到達点を巡る議論が続いている。
ウォーシュFRB議長も先週、タイで開かれた国際通貨基金(IMF)の会合で、AI投資について「価格や需要に対するショック」だと認めた。その一方で、長期的には富の増加や生産性向上といった恩恵も期待できるとの認識を示した。
同氏は「物価安定と完全雇用を目指す中央銀行の立場から見れば、これは明らかにショックとして認識しなければならない」と述べたが、AI投資が生むインフレ圧力に対し、FRBがどのように対応するのかについては踏み込まなかった。来年には約1兆ドル、国内総生産(GDP)の約3%に相当する投資が見込まれるAI分野の外側で、どのような調整が必要になるのかも明らかにしていない。
前回FOMC後の記者会見でウォーシュ氏は、インフレ率を2%へ戻すために「労働市場を傷つける必要はない」と語った。また今年夏には、住宅市場や農業部門が高金利の影響で「ひずみ」を見せていると指摘したものの、金融環境自体は依然として「引き締まり過ぎてはいない」との認識を示していた。ただ、利上げがどのようなメカニズムでインフレを低下させるのか、そしてその負担を誰が負うのかについては詳しい説明を避けている。
これに対し、シカゴ地区連銀の元総裁チャールズ・エバンズ氏は全米企業エコノミスト協会(NABE)の討論会で「ウォーシュ氏はインフレと失業率の間に対立関係はないと述べているが、それについてはもっと説明が必要だ。率直に言って、利上げによってインフレを抑える際のリスクや副作用はよく知られている」と批判した。
<痛みは必然か>
もっとも、インフレ抑制の代償として失業率が常に大幅上昇するとは限らない。
新型コロナ禍後の高インフレが沈静化した局面でも、失業率の上昇は比較的小幅にとどまった。企業が、パンデミック期に確保するのに苦労した人材の解雇に慎重であることや、トランプ政権の移民政策によって労働力人口の増加が抑えられていることなどから、失業率は2年以上にわたり4.0─4.3%という低水準で推移している。
そのため、失業率を大きく上昇させることなく利上げを進められる、というのがFRB当局者の考えだ。しかしその半面、景気減速と失業率上昇を通じて消費を冷やし、インフレを抑えるという従来の経路も機能しにくくなっている。
リッチモンド地区連銀のバーキン総裁やセントルイス地区連銀のムサレム総裁は、成長や雇用に大きな打撃を与えなくてもインフレを抑制できると主張する。中央銀行が利上げを実施するという信頼性を保てば、企業や家計が賃上げや値上げに慎重になり、それだけでインフレ圧力が和らぐという考え方だ。
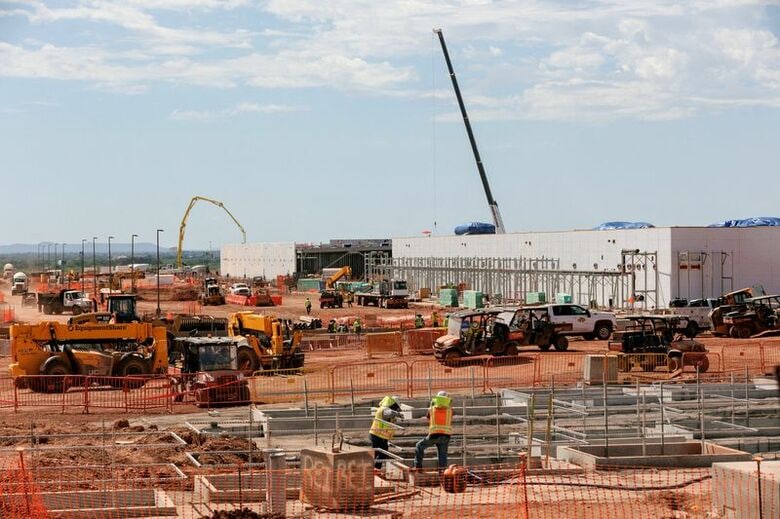
だが、ハマック氏らが指摘するように、問題は需要がなお拡大していることにある。そして、その需要増はAI企業だけにとどまらない。特にデータセンター建設や関連部品の供給に携わる幅広い企業がAIブームの恩恵を受けており、受注残は膨らみ、生産能力拡大のための投資も必要になっている。
クリーブランドを拠点とする地銀持ち株会社キーコープのクリストファー・ゴーマン最高経営責任者(CEO)は、NABEの会合で「受注残は現実に積み上がっている」と語った。企業顧客は移民政策や関税政策のリスクを列挙する一方で「実際には業況は非常に良い」と説明し、新規投資や値上げ計画についても語るという。
とはいえインフレ鈍化を後押しする要因が顕在化する可能性もある。イランとの戦争が終結して原油価格が下落することや、トランプ政権による関税引き上げ方針の停止、さらには地域住民の反発の高まりによってデータセンター建設ラッシュが一服することなどだ。
ウェリントン・マネジメントのマクロストラテジスト、ジュヒ・ダワン氏は、財政政策の変化も追い風になり得ると解説する。公的医療給付の削減や減税措置の失効によって、GDPの約0.5%相当の財政引き締めが見込まれるためだ。
それでもインフレ率を2%まで引き下げる過程が痛みを伴わないわけではない。ダワン氏によれば、AI関連の巨大企業を除けば株式市場はそれほど力強くなく、企業収益も来年は減速が見込まれるし、低所得層の消費者には既に支出抑制の兆しが見られる。
ダワン氏は「インフレが鈍化するとすれば、それは住宅市場がさらに悪化し、データセンター以外の建設投資も一段と落ち込み、多くの非AI企業にとって資金調達コストが重すぎるものになるからだろう」と予想。AI分野では高水準の需要と投資が維持されているが、住宅市場や一般企業、家計といった分野が冷え込むことで経済全体の活動が鈍り、物価上昇が抑えられるとの見方を示した。
特に消費についてダワン氏は「インフレ調整後の賃金はせいぜい横ばいで、表面下には脆弱さが存在している」と警告した。