ログイン




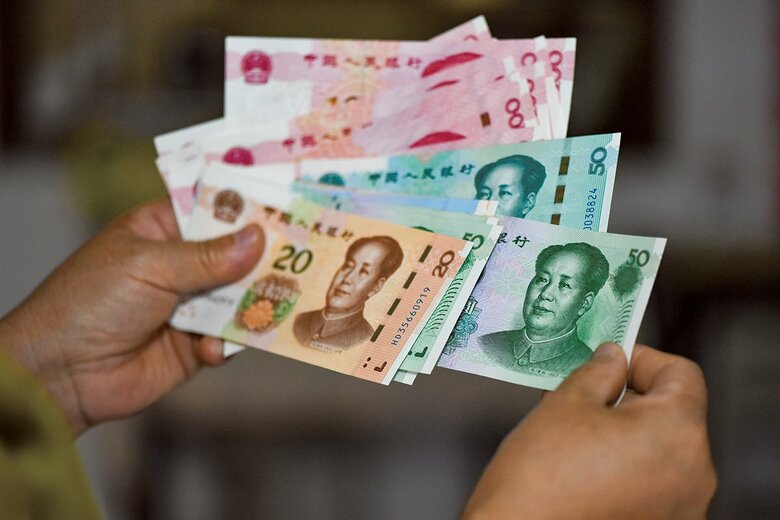
中国の通貨・人民元が、貿易を含む世界経済の不均衡をめぐる議論の中心に再浮上している。中国の貿易黒字は2025年に過去最高の1兆2000億ドルに拡大。製造業の市場支配力もさらに高まった。金融・経済の専門家はほぼ一様に、人民元はかなり割安だと口をそろえる。
この主張には、中国は人民元を大幅に切り上げるべきだという含意がある。そうすれば貿易黒字は縮小し、中国以外の国々の製造業にかかる競争圧力も緩和され、世界経済の不均衡是正につながるというわけだ。
一見、痛みを伴わないように思える解決策だが、実は致命的な欠陥がある。
人民元切り上げの是非を判断するには、まず通貨安の根本原因を探らなければならない。輸出拡大を狙った意図的な為替操作が主因なら、急激な通貨高は比較的明快な解決策になる。だが国内需要の弱さが背景にあるのなら、根本的な問題に対処しないまま人民元高に誘導しても、むしろ逆効果になりかねない。
人民元安と貿易黒字の拡大は、不動産部門の大幅な調整がもたらした結果と捉えるべきだろう。不動産はかつて、中国の内需と信用創造、地方政府の財政、家計の資産形成、投資を支える中核的なエンジンだった。その不動産市場が打撃を受けた結果、内需、特に投資需要も落ち込んだ。
ここで重要なのは、人民元安が内需を破壊し、巨額の対外黒字を生み出したのではないということ。むしろ内需の弱さが人民元安と対外黒字の拡大をもたらした。
近年、人民元の名目為替レートは比較的安定している。一方、世界的なインフレと中国国内の低インフレによって、実質実効為替レートは大幅に下落した。不動産バブル崩壊が低インフレを招き、経常収支を改善させた例は過去にアメリカや日本でもある。
次のページ