ログイン


Takahiko Wada Leika Kihara
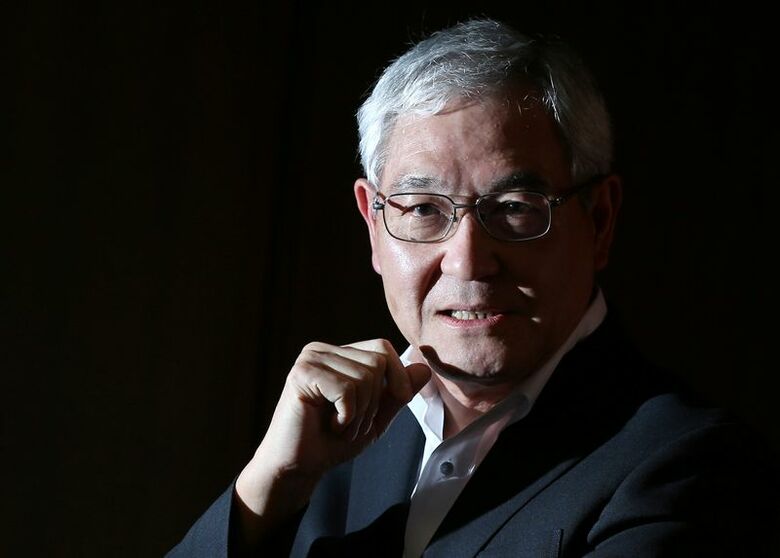
[東京 24日 ロイター] - 元日銀審議委員の桜井真氏は24日、ロイターのインタビューに応じ、日銀は今後も3カ月ごとに利上げして来年6月には政策金利が2%に到達するとの見通しを示した。中東情勢の緊迫化を受けて原油の調達コストが大幅に上昇しており、企業の価格転嫁が進むことで消費者物価の総合指数(総合CPI)は年末から年度末にかけて3%を超える可能性が高いとみている。
<政策運営上の「大きな転換点」>
日銀は9月17―18日の金融政策決定会合で政策金利を1.25%に引き上げることを決めた。2024年3月の異次元緩和の終了以降では最短となる3カ月での追加利上げとなった。桜井氏は日銀がインフレ対応にかじを切ったとして、金融政策運営上の「大きな転換点だ」と述べた。
桜井氏は、中東情勢の緊迫化で企業が代替調達を進めた結果、原油の輸入価格が大幅に上昇し、これが先行きの大きな物価上昇圧力になると警戒している。原油の輸入価格は米国とイスラエルによるイランへの軍事攻撃前に比べて7―8割上昇した。全国CPIで8月の総合指数は前年比1.9%上昇だが、桜井氏は年末から年度末にかけて3%を超える可能性が「十分にある」とみている。
桜井氏は、日銀が10月の展望リポートで26年度、27年度ともに物価見通しを引き上げると予想する。追加利上げのタイミングは12月を基本とするものの、展望リポートで物価予想の「修正幅が相当大きければ、10月利上げの可能性もある」と述べた。
日銀は今後も3カ月ごとに0.25%ずつ利上げしていき、来年6月には政策金利が2%に達すると予想している。現状はまだ実質金利がマイナスのため、問題は「2%に到達した後、どのくらいまで行けるか」だと指摘。「物価上昇率が3%になれば、本来的には2.5%まで行く可能性もある」とした。
今回の利上げを巡っては、ベセント米財務長官が日銀の金融政策に連日言及したことで市場が9月会合での利上げをほぼ完全に織り込む異例の展開をたどった。桜井氏は今回の利上げ判断について「ベセント米財務長官に助けられていることは否めない」と述べた。
<利上げ加速でも円相場への影響は限定的>
日銀が18日の決定会合で利上げを決めると、外為市場は円売りで反応した。しかし、関係者によると、連休前に介入の準備段階として為替水準を尋ねるレートチェックが実施され、ドル/円は一時156円後半に急落した。
外為市場では、2人の審議委員が利上げに反対したことが「ハト派的な利上げ」と受け止められて円安の一因となったが、桜井氏は、2人の反対は日銀の政策判断への「影響はない」とする。むしろ、高市政権の拡張的な財政政策が変わらない限り「円高には振れにくい」と話す。「日銀が利上げをこれから加速していっても、円安を止めるだけの効果しか見込めないだろう」と述べ、為替介入を実施しても円高に振れるのは一時的で、すぐにドル/円は160円程度まで戻るとみている。
桜井氏は、今の日本は「輸出主導型の成長になっている」とみる。輸入インフレが起きても、企業は価格転嫁して収益を上げることができることに加え、円安が名目国内総生産(GDP)に占める輸出額の比率を押し上げている。法人税収が高い伸びを示しており、高市政権の財政は「インフレと円安に支えられている」とも述べた。