ログイン


日銀は政府が発行する国債の50%以上を抱え、長期金利を低く維持するため大量の国債買い入れを余儀なくされている。一歩間違えば、金利が急騰するなどの混乱が発生する可能性があり、場合によっては力ずくで市場を手なずける措置も必要となるだろう。
学者らしい明晰さは基本的に市場や国民にとってプラスであり、歓迎すべきことだが、事態が急展開した場合には、逆にこうした論理性や誠実さがマイナス要因として働くこともある。
目下最大の注目点は、長期金利を操作対象とするイールドカーブ・コントロールの扱いだろう。
市場が強く求めている1%程度への金利上昇を容認するのか、当面は現状の金利水準を維持するのかで市場の反応は大きく変わる。仮に金利上昇を容認するスタンスだった場合、今度は、利払い費増加への対処が注目され、日銀から政府にボールが移るかもしれない。
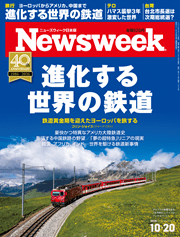
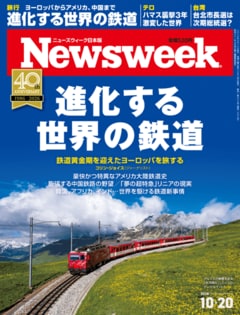
2026年10月20日号(10月14日発売)は「進化する世界の鉄道」特集。
鉄道黄金期を迎えたヨーロッパを旅する――コリン・ジョイス(ジャーナリスト)/豪快かつ特異なアメリカ大陸鉄道史/膨張する中国鉄路の野望/「夢の超特急」リニアの現実/韓国、アフリカ、インド……世界を駆ける鉄道新事情
※バックナンバーが読み放題となる定期購読はこちら
※画像をクリックするとアマゾンに飛びます