ログイン


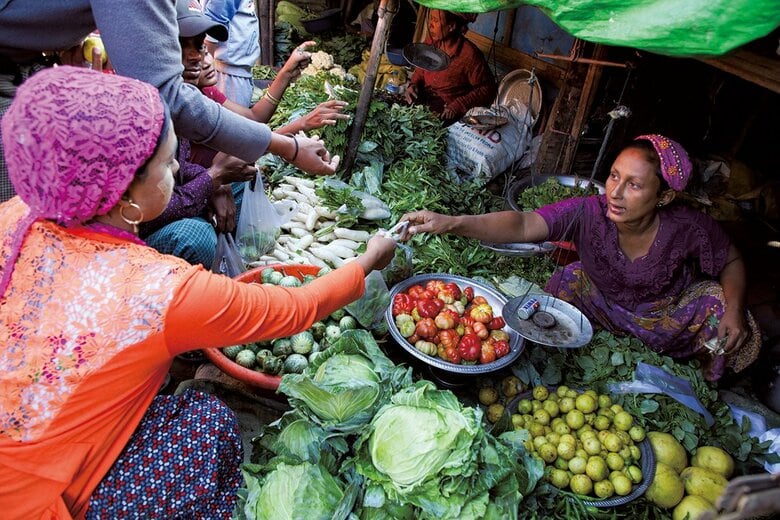
マイクロファイナンスは、かつてアジアの人々を貧困から救い出す手段としてもてはやされた。その仕組みは簡単だ。低所得世帯に少額融資を提供し、事業の立ち上げを助け、所得を増やして貧困から脱却させるというものだ。
1970年代に始まったマイクロファイナンスは、既存の銀行から排除されがちな低所得層に金融サービスを提供するために考案された。世界銀行によれば、17億人以上が銀行サービスを利用できない状態にある。
特に200~500ドル程度の少額融資は、女性が事業を始め、家族を養えるようにするためのものだった。だが数十年の結果を分析すると、融資だけでは経済的自立を実現できない実態が浮かび上がる。
こうなると不都合な疑念が嫌でも頭をもたげてくる。そもそも解決しようとした問題の設定自体が間違っていたのではないか──。
根本的な問題の1つは、途上国の貧困世帯は資金が足りないだけで、利益を生む投資機会はあるという前提だ。
実際には、多くの貧困世帯が営むのは露店や小規模商店、農業、仕立て業など、ごく小規模な事業だ。多くは労働集約的な仕事で競争も激しい。
そのため、より多くの人に融資すれば、顧客が増えないまま事業者だけが増え、既存の需要を奪い合う結果を招く恐れがある。
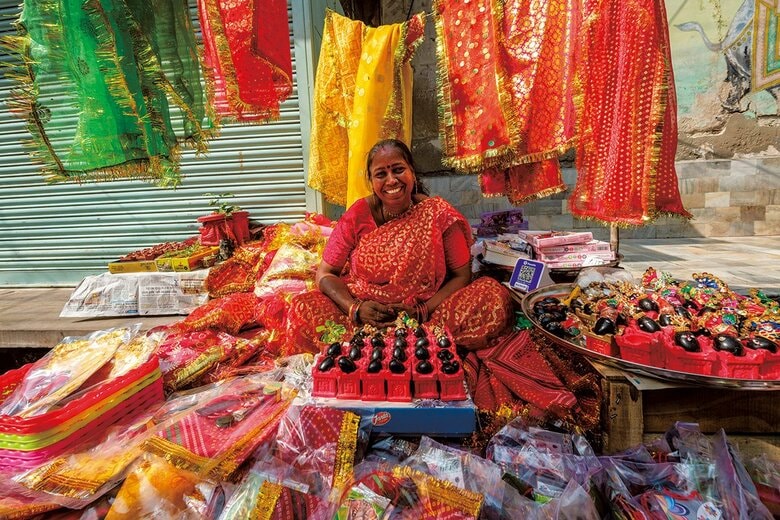
もう1つの前提は、貧困世帯には起業家精神があるというものだ。確かに一部には、投資によって高い収益を上げられる事業経験や技能、人脈、機会を持つ借り手もいる。だが、安定した雇用や教育、職業訓練、インフラ整備(交通網や電力、ネット接続など)のほうが、はるかに大きな恩恵を受けられる人もいる。
それゆえ全ての貧困世帯を潜在的な起業家として扱うことは、誤った介入政策につながりかねない。インドの事例研究によれば、マイクロファイナンスによって既存事業者の借り入れや投資は増えたものの、新規事業立ち上げを増やす効果はなかった。
つまり、マイクロファイナンスは特定の世帯には役立っても、誰もが貧困から抜け出せる万能の仕組みではない。
2つ目の問題は、融資が必ずしも生産的な投資に使われるわけではないということだ。貧困世帯は医療費、学費、食費、住居費、予期せぬ経済的打撃のリスクを抱えている。
事業向けの融資がこうした目先の支出や、別の借金の返済に使われるケースはままある。経済的な緊急事態を乗り切る助けにはなるかもしれないが、融資を返済し、世帯の資産を増やす追加収入を生み出すとは限らない。
借り入れコストが負担をさらに重くする事態もあり得る。マイクロファイナンスの中には金利が高いものもある。例えばバングラデシュでは、当局が少額融資の上限金利を24%に設定している。
問題はこのような高金利で借りた融資で始めた事業が、借り入れコストとリスクに見合う利益を生み出せるかどうかだ。
わずかな利益しか生み出せない零細事業者は、返済不能になる恐れがある。その融資が経済的自立のためではなく、日々の生活資金に使われている場合はなおさらだ。
借り手が複数の金融機関から融資を受けている場合は、新たな借り入れが生産的な投資ではなく、既存の融資返済に回される可能性もある。
カンボジアの農村世帯では、マイクロファイナンスの借り手が返済のために別の借金に頼ることが増えている。この場合、貸し手側は高い返済率を維持しているように見えるが貧困世帯は経済的に不安定なままだ。
パキスタンでは、マイクロファイナンスのもう1つの重要な変化が浮き彫りになっている。土地を担保に利用するケースの増加だ。
農村部のシンド州では、土地は農家が保有する最も価値の高い資産の1つで、銀行融資の担保に広く使われている。だが、小規模な土地しかない農家は担保価値が低いため、大地主に比べて融資を受けにくい立場にある。
ここに深刻な矛盾がある。マイクロファイナンスが当初掲げた目的は、担保のない人々を支援することだった。ところが、この分野の「近代化」によって貧困層が持つ最も価値の高い生産資産、つまり土地が借金の担保にされるようになった。返済が滞れば、生活の基盤となる最大の資産を失うリスクにさらされる。
ここから得られる苦い教訓は、資金調達の問題は貧困からの脱出を妨げる制約要因の1つにすぎないということだ。
実際には、起業家には技能、テクノロジー、インフラ、市場アクセス、安定した雇用機会も必要だ。特に安定して持続可能な収益を生み出す力がない最貧困層の世帯では、借り入れ自体が適切ではない可能性がある。

Ruipeng Liu, Senior Lecturer in finance, Deakin University
This article is republished from The Conversation under a Creative Commons license. Read the original article.