ログイン


Kentaro Sugiyama Takahiko Wada
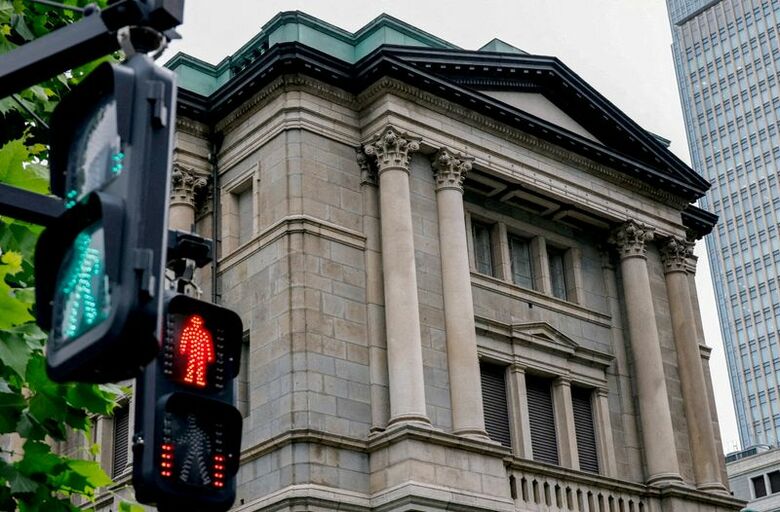
[東京 1日 ロイター] - 日銀短観9月調査では、大企業・製造業の景況感が8年半ぶりの高水準となり、企業部門の底堅さを改めて示した。日銀の利上げ路線をサポートする内容だが、企業の物価見通しに加速感はなく、設備投資計画もやや慎重化している。市場では12月の利上げがメーンシナリオとみる向きが多く、10月会合での連続利上げ観測はやや後退した。
9月短観は、大企業・製造業の業況判断DIが前回調査から2ポイント改善し、2018年3月以来の高水準となった。非製造業はコスト上昇や天候不順などの影響で2ポイント悪化したものの、依然として高水準を維持しており、企業活動の底堅さを示した。
製造業の好況は、人工知能(AI)・半導体関連需要の増加や価格転嫁の進展に支えられている。企業の物価見通しは1年後が前年比2.6%、3年後が同2.6%、5年後が同2.5%と、横ばいないし小幅な低下となったが、依然として2%を上回る水準にあり、企業の価格設定行動や賃上げ姿勢の変化が定着しつつあることを示した。
同時に公表された9月の金融政策決定会合の「主な意見」でも、情勢次第で短いスパンでの追加利上げに前向きな意見が複数出ていたことを踏まえれば、年内の追加利上げを後押しする材料が積み上がったとみることができる。
<中小企業は負担増>
ただ、利上げの影響は企業規模や業種によって異なり、大企業の業況と、中小企業が直面する現実との間には温度差がある。
東京商工リサーチが2025年に有利子負債を計上した中小企業32万1953社を対象に、金利上昇が損益に与える影響を分析したところ、調達金利と貸出金利が一律0.50ポイント上昇した場合、平均経常利益は25年から約1.8%減少。赤字企業率は27.7%から29.4%へ上昇した。仮に金利が0.75ポイント上昇した場合は、赤字企業率は30.2%へ悪化する。
同社は「中小企業は直接金融などで資金調達する大企業と比べ、金融機関等からの借入金への依存度が高い」と指摘。金利上昇は支払利息、受取利息をともに押し上げるが「中小全体では支払利息の増加が受取利息の増加を上回り、損益悪化と赤字企業の増加が進む」という。
利上げの影響の見極めが難しいのは、時間差を伴うためだ。企業収益や資金繰りへの負担は徐々に蓄積し、設備投資や雇用を通じて景気に波及していく。日銀内には、利上げの影響がインフレ率と国内経済を下押しする形で波及するまで、1年から1年半程度のタイムラグが存在するとの見方もある。
今回の短観では、資金繰り判断DIや貸出態度判断DIは前回から横ばいで、日銀も6月利上げの影響について「今のところ大きく広がっているとはみていない」と説明している。ただ、今後も収益や設備投資への影響はなお見極めが必要だ。
<個人消費に残る「傷跡」>
また、企業部門の景況感の改善が家計部門へ十分に波及しているとは言えないデータもある。
26年の実質賃金はプラス基調となったものの、家計調査や国内総生産(GDP)統計でみる個人消費はなお力強さを欠いている。4─6月期の個人消費は前期比で横ばいにとどまり、賃金改善が必ずしも消費回復につながっていない。
22年以降の実質賃金の長期低迷が消費の重しになっているとの見方もある。大和証券の末広徹チーフエコノミストは、過去の実質所得低下が現在の消費行動に影響を残す「傷跡効果(スカーリング効果)」を指摘する。統計上の実質賃金がプラスに転じても、生活改善の実感につながらなければ、消費行動は慎重なままになりやすいという。
日銀では、好調な企業収益を背景に来年の春闘での賃上げ継続を予想する声が出ている。一方で、物価高の持続と金利負担の下でも個人消費の底堅さが維持されるか、注目する向きもある。
SBI新生銀行の森翔太郎シニアエコノミストは、先行き、インフレ加速によって実質賃金のプラス幅が縮小する可能性が高いことや、家計のインフレ期待の上昇が消費者心理の悪化につながる可能性が高いことを踏まえると「個人消費の力強い回復は見通しがたい」と話す。実質賃金も「水準でみると過去のインフレによる目減り分を復元したに過ぎず、家計の実質的な購買力は高まっていない」とする。
<問われる日銀のバランス感覚>
債券市場参加者によると、年内1回の利上げを見込む向きが多いが、10月利上げの織り込みは先週末時点の3割程度から1日正午過ぎにかけて2割程度へ低下している。10月とみていた向きの一部が12月へと見方を後ずれさせたという。
短観は企業部門の底堅さを確認し、年内利上げ観測を補強する内容となった。ただ、企業の物価見通しに加速感はなく、設備投資計画もやや慎重化している。10月利上げへの前倒しを正当化するほどの強いシグナルは見当たらないとの見方もある。
SMBC日興証券の丸山凜途シニア金利・為替ストラテジストは「日銀の利上げ路線をサポートする内容だが、12月を待てないほど切迫した状況にあるとは考えにくい」という。一定の時間をとれば、賃金や個人消費、金利上昇の影響を巡るデータをさらに積み上げられる。
日銀スタッフによる複数の推計では、名目中立金利は1.1―2.5%のレンジで示されている。政策金利が中立金利レンジの下限を上回る中、一段の利上げが景気や物価、金融環境に与える影響を丁寧に見極める必要がある。
一方で、利上げを遅らせるリスクも無視できない。段階的に利上げしてもなお、金融環境は「緩和的」であり、物価上振れリスクが顕在化すれば、日銀は将来的により急な引き締めを迫られる可能性がある。
基調物価の2%定着に向け、物価上振れリスクへの対応を重視しながらも、経済下振れリスクへの目配りは欠かせない。金融政策運営は難局に差し掛かっている。