ログイン


Kentaro Sugiyama
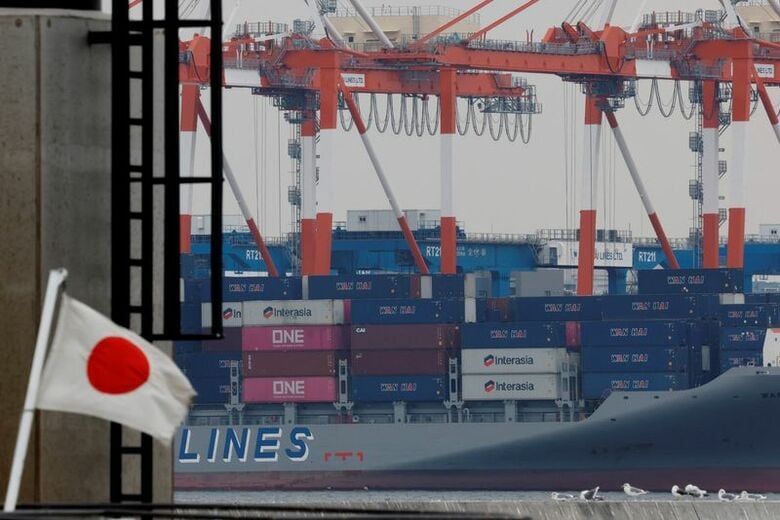
[東京 1日 ロイター] - 日銀が1日に発表した9月短観によると、大企業・製造業の業況判断指数(DI)はプラス24となり、6期連続で改善した。人工知能(AI)・半導体関連需要の増加や価格転嫁の進展による収益改善などで、2018年3月以来8年半ぶりの高水準となった。一方、非製造業DIは5期ぶりに悪化しプラス35だった。
大企業・製造業の業況判断DIは、前回6月調査から2ポイント改善した。化学、窯業・土石製品、鉄鋼、非鉄金属、生産用機械、電気機械などでAI・半導体関連需要が増加。その他の業種も含めて価格転嫁が進展した。 先行き判断DIはプラス21で、3ポイントの悪化を見込む。中東情勢の先行き不透明感や、コスト上昇による収益悪化を懸念する声が多い。
大企業・非製造業DIは2ポイント悪化し、昨年12月以来の水準に下がった。各種サービス業種は、原材料費や人件費などのコスト上昇による収益悪化の影響を指摘。台風や豪雨などの天候不順で客足が伸びなかったといった声もあった。 先行き判断DIはプラス30と、5ポイントのさらなる悪化を見込む。
ロイターが集計した民間調査機関の予測では、大企業・製造業がプラス25、大企業・非製造業はプラス36と見込まれていた。
事業計画の前提となる想定為替レート(全規模・全産業)は、26年度通期で1ドル=154.23円と前回調査から1.66円円安方向に修正された。
企業の設備投資計画では、大企業・全産業の26年度は前年度比11.3%増と前回から0.2ポイントの下方修正となった。農中総合研究所の南武志・理事研究員は、設備投資が抑制されていることについて「下期の景気が減速・低調ということが浸透し始めており、AIブームへの過度な楽観が修正されてくることを反映している」とみている。
調査期間は8月26日から9月30日。回収基準日の9月9日までに約7割が回答した。