
 ログイン


Gertrude Chavez-Dreyfuss Laura Matthews
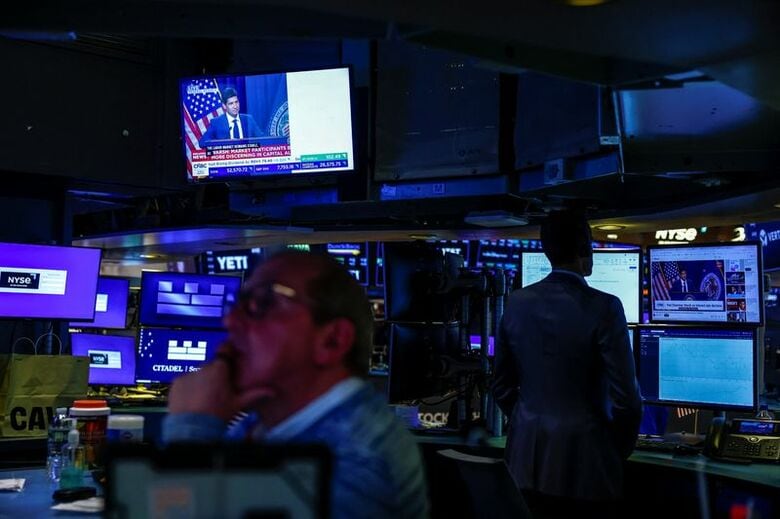
[ニューヨーク 29日 ロイター] - 米連邦準備理事会(FRB)は28日、予想通り金利を据え置いたが、慎重なペースでの金融引き締めが長期国債の見通しにどのような影響を与えるのかを懸念する債券投資家を安心させることはできなかった。
アナリストらは、金融政策を今後どの程度引き締める必要があるのか、また投資家が長期国債保有に対してどの程度の利回りを要求する可能性があるのかといった点について、不確実性が深まったと指摘。長期国債の利回りは今年に入って20年ぶりの高水準にまで上昇している。
FRBは景気判断について、9月会合時点での「堅調な」から「力強い」に上方修正し、投資は堅固で雇用増加は労働力人口の増加に見合ったペースで増えていると説明。しかし、こうした状況が債券投資家にとって最優先事項である物価上昇圧力の低下にどのようにつながるのかは、まだ明確ではない。
投資運用会社ヌビーンのグローバル債券担当最高投資責任者、アンダース・パーソン氏は「最終的に、ウォーシュFRB議長が予想しているように力強い成長が見られれば、インフレ率もさらに上昇するだろう。そうなると、財政赤字への懸念や、それを長期的にどのように解決していくかという問題がより重要になってくる」と述べた。
<複雑な時代を見据えて>
堅調な経済成長と持続的なインフレが重なれば、米国の財政見通しが複雑化するほか、景気転換時にFRBが金利を引き下げる能力を制限し、国債の借入コストが高止まりする恐れがある。
ウォーシュ氏の記者会見後、イールドカーブはスティープ化し、長期債は売られた。2年債と10年債の利回り差は一時34.1ベーシスポイントまで拡大した。
その理由については解釈が分かれた。一つは、ウォーシュ氏が今後の政策対応について明確な約束をしなかったため、利上げ観測が後退したというものだ。また、同氏はFRBによる前回の利上げが効果を発揮し始め、金融環境が引き締まり始めていることを示唆した。
しかし、その結果としてイールドカーブがスティープ化していることは、政策調整を行う前に一段の裏付けを待つ姿勢のFRBと、持続的な物価上昇圧力や長期国債保有のリスクをますます懸念する投資家との間で緊張が高まっていることを浮き彫りにしている。
アナリストらは長期債の売りについて、投資家が金融政策の短期的な見通しだけでなく、インフレの不確実性や長期借入コストの高止まりを招く恐れのある財政懸念の問題にも対処していることを示唆していると指摘する。
資産運用会社オサイクのチーフマーケットストラテジスト、フィル・ブランカト氏は「FRBがインフレ率を目標の2%に戻すことに注力しているため、投資家は金利が高止まりする事態に備えるべきだ」と語る。
金融市場はすでに12月の追加利上げの可能性を織り込んでいる。
<経済の強さを誤って判断か>
市場参加者らはFRBの景気判断にも疑問を呈した。
アネックス・ウェルス・マネジメントのチーフ経済ストラテジスト、ブライアン・ジェイコブセン氏は「彼らは何を見て景気判断を引き上げたのか。ADPの週次雇用統計の移動平均は7月から9月の会合の間は上昇傾向にあったが、それ以降は下降傾向にある」と指摘。「アトランタ地区連銀のGDPナウ予測は、かつての熱狂的な勢いから、くすぶる程度にまで冷めてきた」と話す。
シティグループの米国担当チーフエコノミスト、アンドリュー・ホレンホルスト氏はウォーシュ氏について「米国経済の強さの広がりを過大評価している。つまり、比較的小さな下振れでも想定外と受け止める可能性が高い」と述べた。
経済見通しの不確実性は、金利変動に特に敏感な短期国債に重くのしかかる可能性がある。しかし、長期債への圧力は、より広範な懸念を反映している。
10年債や30年債を保有する投資家は、インフレ期待や金利の変動による影響をより大きく受けることになる。不確実性が高まると、投資家はこうしたデュレーションリスクを負うための追加の対価を要求する可能性があり、その結果、利回りが上昇し、債券価格が下落する。
投資家が長期的なインフレ見通しに自信を失ったり、政府の借入ニーズに対するより大きな対価を要求したりした場合、タームプレミアム(投資家が長期債を保有するために必要とする追加的な対価)は、FRBの政策金利に対する期待に変化がなくても上昇する可能性がある。
ヌビーンのパーソン氏は「財政見通しへの圧力に対する懸念」が長期金利を押し上げている要因だと述べた。