ログイン


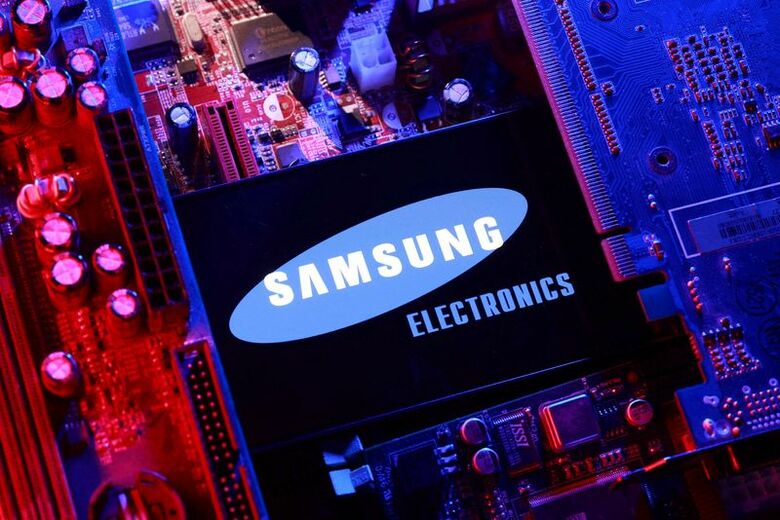
[ソウル 8日 ロイター] - メモリー半導体世界最大手の韓国サムスン電子は8日、第3・四半期の営業利益が前年同期の約9倍となる見通しを示した。人工知能(AI)向け半導体の需要急増がメモリー事業の収益を押し上げ、アナリスト予想を上回った。
規制当局への提出資料によると、営業利益は107兆4000億ウォン(801億7000万ドル)の見込み。LSEGスマートエスティメートの予想は106兆1000億ウォンだった。
営業利益は4四半期連続で過去最高を更新する見通し。AIインフラ需要の急増がメモリー半導体の供給拡大ペースを上回っており、こうした需給ギャップは2027年まで続くとみられている。
従来型のDRAMやNAND型フラッシュメモリーの供給逼迫に加え、AI用途で大量のデータを処理するのに不可欠な高帯域メモリー(HBM)の需要拡大を背景に、価格が急騰している。
第3・四半期の売上高は前年同期比127%増の195兆ウォンとなる見通し。
事業部門別の内訳を含む詳細な決算は10月29日に発表する予定。
利益改善の大部分はメモリー半導体が占めるとみられる。アナリストは、供給が需要に追い付かない状況が続くと予想。世界のメモリー生産能力のうちAI関連需要に振り向けられる割合が高まるにつれ、27年には需給の不均衡がさらに拡大する可能性がある。
アナリストによると、従来型DRAMのビット換算の出荷量は在庫が限られるため、おおむね横ばいにとどまる見通し。一方、HBMの出荷量はHBM4の旺盛な需要を背景に前四半期から大幅に増える可能性がある。
ダグラス・リサーチ・アドバイザリーのダグラス・キム氏は、サムスンの第3・四半期のHBM出荷量がビット換算で前四半期比50%近く増加したと推計した。
ただ、ウォン高によりドル建て海外売上高のウォン換算額が目減りし、こうした増益効果の一部が相殺された可能性はある。
メモリー半導体の活況は、サムスンの他の事業、特にスマートフォンや家電部門にとって課題にもなっている。これらの部門では部品コスト上昇による圧力が強まっている。
メモリー価格の上昇は半導体部門に恩恵をもたらす一方、自社のスマートフォンなど電子機器のコストを押し上げ、これらの事業の利益率を圧迫している。