ログイン


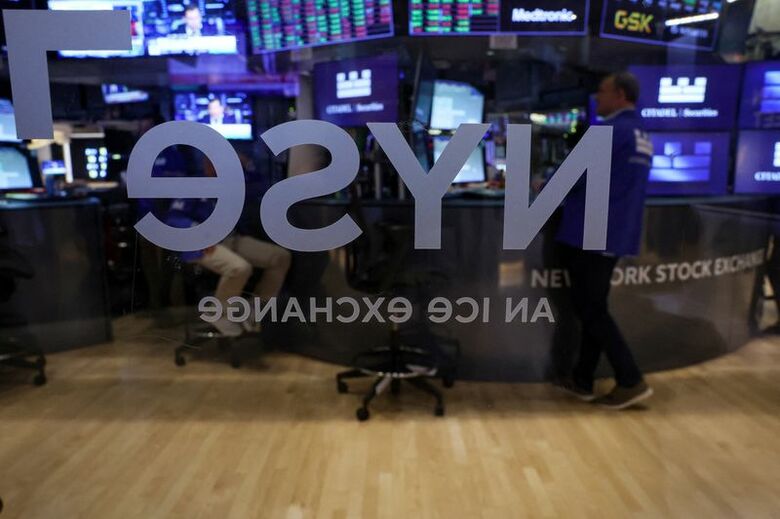
[ニューヨーク 7日 ロイター] - 米国株式市場は反落。米長期債利回りが上昇する中、インフレと債務拡大を巡る懸念が再燃した。
S&P総合500種とダウ工業株30種は5営業日ぶり、ナスダック総合は6営業日ぶりの反落となった。
小型株で構成するラッセル2000は1.3%下落し、大型株をアンダーパフォームした。
北海ブレント先物の清算値は1バレル=100ドルを上回り、米長期債利回りは一時、24年ぶりの高水準を付けた。
イラン戦争に伴う供給懸念で原油価格が高騰し、インフレ懸念が再燃するとともに、中央銀行による利上げサイクル長期化の可能性が高まっている。こうした懸念に企業や政府の債務拡大が重なって世界的な債券売りを招き、ここ数週間、各国市場を揺さぶっている。
グローバルトのシニアポートフォリオマネジャー、トーマス・マーティン氏は「投資家は原油価格が幾分落ち着くことを期待してきた。そうなれば金利も落ち着き、株式市場の支援材料になる」と指摘。「第3・四半期は相場が弱含み、調整が入るはずだった。それが起きなかったので、ひとまず歓迎しつつ利益を確定しようという流れだ」と語った。
国際エネルギー機関(IEA)が軽油を優先して石油備蓄の放出を加速することで合意し、原油価格が下落に転じると、株価は下げ幅を縮小した。
米連邦準備理事会(FRB)が7日公表した9月15─16日の連邦公開市場委員会(FOMC)議事要旨では、利上げの理由を巡って当局者の見解が分かれていたことが分かった。一部の参加者はエネルギーなどの価格ショックの影響を抑えるために必要と判断した一方、よりタカ派的な参加者は、需要主導のインフレが生じつつあることへの備えとして必要と捉えていた。
CMEのフェドウオッチによると、市場が織り込む10月会合での利上げ確率は17.2%と、1週間前の37.6%から低下している。
S&P500の主要11業種では、工業の下落率が最大となった一方、ヘルスケアが上昇率トップだった。
米抵当銀行協会(MBA)が発表した先週の30年固定住宅ローンの週平均金利が約3年ぶりの高水準となったことを受け、住宅株指数が2.3%、住宅建設株指数が2.9%、それぞれ下落した。
フィラデルフィア半導体指数は1.2%下落。年初来では80%超上昇している。
イーロン・マスク氏率いる宇宙企業スペースXは2.5%安。エヌビディア製半導体の購入資金として400億ドルの調達を目指しているとの報道を嫌気した。
ニューヨーク証券取引所では値下がり銘柄数が値上がり銘柄数を3.34対1の比率で上回った。ナスダックでも2.37対1で値下がり銘柄が多かった。
米取引所の合算出来高は162億1000万株。直近20営業日の平均は175億7000万株。
終値 前日比 % 始値 高値 安値 コード
ダウ工業株30種 51179 -341 -0.6 51406 51406 50917
.87 .41 6 .44 .44 .42
前営業日終値 51521
.28
ナスダック総合 27538 -61. -0.2 27430 27547 27341
.69 20 2 .54 .20 .31
前営業日終値 27599
.89
S&P総合500種 7801. -17. -0.2 7792. 7807. 7763.
77 16 2 98 02 34
前営業日終値 7818.
93
ダウ輸送株20種 19529 -172 -0.8
.30 .46 8
ダウ公共株15種 1049. +2.4 +0.2
64 5 3
フィラデルフィア半導体 13066 -151 -1.1
.15 .67 5
VIX指数 15.08 +0.0 +0.4
7 7
S&P一般消費財 1863. +2.8 +0.1
79 3 5
S&P素材 623.0 -9.6 -1.5
7 8 3
S&P工業 1421. -31. -2.1
29 02 4
S&P主要消費財 914.7 +0.8 +0.1
4 9 0
S&P金融 894.1 -3.9 -0.4
9 9 4
S&P不動産 259.6 -3.5 -1.3
1 4 5
S&Pエネルギー 973.0 -4.5 -0.4
8 2 6
S&Pヘルスケア 1969. +20. +1.0
68 61 6
S&P通信サービス 474.4 -0.3 -0.0
4 4 7
S&P情報技術 7487. -7.2 -0.1
55 5 0
S&P公益事業 418.2 +0.0 +0.0
2 2 1
NYSE出来高 12.63
億株
シカゴ日経先物12月限 ドル建て 6987 - 大阪比
5 485
シカゴ日経先物12月限 円建て 6985 - 大阪比
0 510