ログイン


Karen Brettell
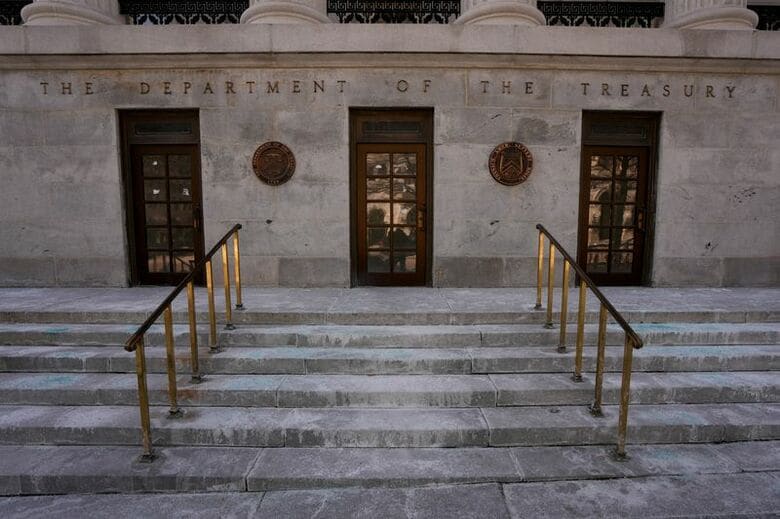
[5日 ロイター] - 米長期国債の利回りが約20年ぶりの高水準に近づく中、米政府は借り入れコストの抑制策に手詰まり感を強めている。今後、より強い政策対応に踏み込む可能性があるが、そうした対応はインフレをあおり、債券保有者に損失をもたらす恐れもある。
長期国債利回りの上昇要因は、一時的なものとは言い難い。米政府は財政赤字を賄うために大量の国債を発行しているが、赤字は縮小していない。インフレ沈静化のペースも鈍い。さらに、人工知能(AI)投資ブームによって景気が堅調を維持しているため、住宅・自動車市場が弱含んでいるにもかかわらず、金利は低下していない。
その結果、政府債務は40兆ドルを超え、年間の利払い費は約1兆ドル(約158兆1000億円)に上る。
借り入れコストを抑えるには、短期借り入れへの依存を高めることから、最も踏み込んだケースでは米連邦準備理事会(FRB)が長期金利に上限を設けることまで、さまざまな手段がある。ただ、政策当局がこうした手段に深入りするほど、インフレをあおるリスクが高まり、債券保有者の受ける打撃が大きくなる恐れがある。
アポロ・グローバル・マネジメントのチーフエコノミスト、トルステン・スロック氏によると、政府税収5ドルに対して1ドルが国債の利払いに充てられている。同氏は「これは極めて高い水準で、今後も増加し続けるだろう」と述べた。
トランプ大統領は9月28日、米誌タイムのインタビューで、債務は経済成長やインフレなどを通じて返済できると述べた。
しかし、それで問題が解決しなければ、米財務省には穏健なものから抜本的なものまで、ほかにも選択肢がある。同省はすでに短期国債への依存を強めており、国債市場の流動性を支えるために国債の小規模な買い入れ消却(バイバック)も実施している。
さらに状況が悪化した場合、次の段階ではFRBの対応が必要になる。1つは、1961年の「オペレーション・ツイスト」に似た形で長期国債を大規模に買い入れること。もう1つは長期金利に明確な上限を設定することで、米国は第二次世界大戦以来こうした措置を採ったことがない。政策当局がこうした選択肢に踏み込んでいくほど、金利抑制の効果は高まるが、同時にインフレを悪化させるリスクも高まる。
ダブルライン・キャピタルのジェフリー・ガンドラック最高経営責任者(CEO)は最近のイベントで、「政府が目に見えて金利水準を懸念する段階に来た」と述べた。
<オペレーション・ツイスト>
過去に実施された政策を踏まえると、次の段階の政策対応はオペレーション・ツイストの本格的な復活になる公算が大きい。これは1961年に実施された政策で、短期債を売却する一方、長期債を購入することでイールドカーブ(利回り曲線)をフラット化することを狙った。
本格的なオペレーション・ツイストにはFRBの協力が不可欠とみられる。ただ、明確な金融危機が発生しない限り、FRBは動かないかもしれない。スロック氏は、FRBのバランスシートを使わない限り、財務省は「金利を引き下げるための手段が限られる」と指摘する。
しかしFRBのウォーシュ議長は、FRBが保有する米国債など証券の残高が膨らんでいることを批判してきた。大規模な国債買い入れは、金融政策と政府の債務管理との境界を曖昧にしかねないと主張。財務省とFRBが新たな合意(アコード)を結び、FRB議長と財務長官がFRBのバランスシートと財務省の国債発行について、目標を公に説明する仕組みを提唱している。
<イールドカーブ・コントロール>
オペレーション・ツイスト型国債買い入れでも十分な効果が得られなければ、次の手段は明示的な「イールドカーブ・コントロール(YCC)」となるだろう。YCCでは中銀が長期金利を一定の上限以下に抑えるため、国債を無制限に買い入れると約束する。FRBは第二次世界大戦の戦費調達と戦後復興を支えるため、1942年から51年の財務省・FRB合意まで米長期国債の利回りを2.5%に抑えていた。日銀は2016年から24年にかけてYCCを実施した。
YCCは金利を人為的に低く抑えることで、財政赤字拡大に伴う政治的な痛みを和らげる。しかし、この政策が機能するのは、投資家が政府から「インフレによって価値が目減りしたドル」での返済を懸念しないことが条件になる。この信認が崩れれば、金利を押し下げるために行う国債買い入れが、かえってインフレを加速させる可能性がある。
ジョージ・メイソン大学マーケタス・センターのシニア・リサーチフェロー、ベロニク・ド・ルジー氏は、債務問題を根本的に解決する唯一の方法は歳出削減だと指摘。「議会は財政調整を行う必要がある。つまり、緊縮財政だ。これはFRBだけでは対応できない」と述べた。
<2つの道筋>
キャピタル・エコノミクスのチーフ経済顧問、ジョン・ヒギンズ氏によると、米国が第二次世界大戦後に政府債務残高の対国内総生産(GDP)比を大幅に引き下げたのは2回だけで、国債保有者が受けた影響はそれぞれ大きく異なった。
戦後には、政府債務のGDP比率が1946年の約106パーセントから74年には23%まで低下した一方、10年国債利回りは2.2%から7.5%へ上昇した。これに対して、1990年代には債務のGDP比率が48%から32%へ低下し、国債利回りもこれに伴って低下した。
何が違いを生んだのか。戦後は、借入コストに上限が設けられ、比較的高いインフレ率によって、名目成長率が米国債利回りを上回った。その結果、大幅な財政規律を伴わなくても債務比率を低下させることができた。一方、1990年代には、金利が経済成長率をやや上回っていたため、歳出抑制と歳入増加が債務比率の低下をもたらした。
現在の選択肢も、この2つの道筋に沿う。金利低下を伴う緊縮財政か、人為的な金利抑制とインフレによって債務比率を改善させる道だ。後者では、債務比率が改善しても利回りは上昇し得る。
現在は1990年代と比べて、予算に占める義務的経費の割合が大きい。また、議会は増税や歳出削減を望んでいない。このためヒギンズ氏は、リスクは「債券保有者に打撃を与えるインフレ経路に傾いている」とみている。