ログイン


Lewis Krauskopf
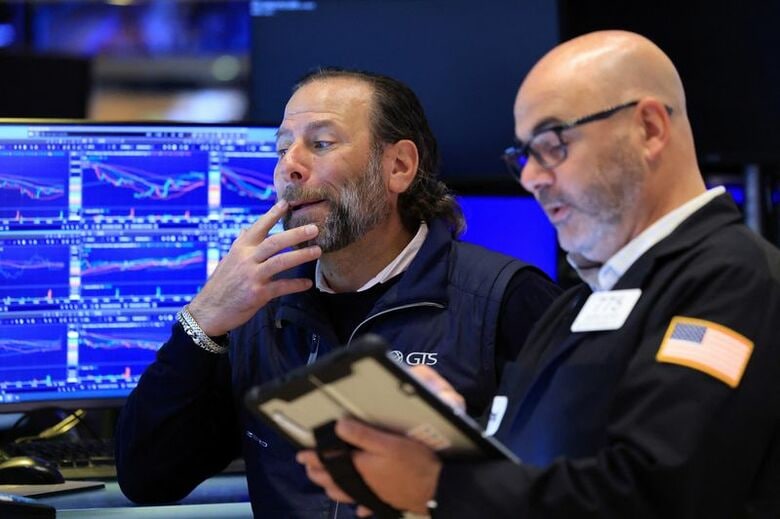
[ニューヨーク 1日 ロイター] - 米株式市場は今年、企業利益の目覚ましい伸びに支えられて上昇しているが、投資家は今後も順風満帆が続くかどうかを疑問視し始めており、そうした懐疑心が株式のバリュエーションにも反映され始めている。
数週間後に始まる第3・四半期決算シーズンでは再び力強い決算が予想されており、S&P総合500種株価指数の構成企業は現在、通期で35%もの増益が見込まれている。予想通りなら2021年以降で最高だ。
この猛烈な増益は、金利上昇、米連邦準備理事会(FRB)のタカ派への転換、中東紛争とそれに伴う原油価格の急騰といったリスクを乗り越え、S&P総合500種を今年約12%押し上げてきた。
しかし投資家は、来年以降も企業が強い増益を維持できるかどうかに注目し始めている。
グリーンウッド・キャピタルのウォルター・トッド最高投資責任者(CIO)は「私のような投資家は、こうした巨大な数字の持続可能性に疑問を抱いている。企業は非常に素晴らしい利益を上げてきたが、困ったことに、来年は多くの企業にとって比較対象が極めて高くなる」と語った。
業績リスクの筆頭に挙げられるのが、人工知能(AI)関連支出の勢いが鈍る可能性だ。加えて、AIに投資する企業が十分な投資リターンを生み出せるかどうかや、AI投資のための借り入れ意欲をそぐ金利上昇、個人消費の減速などもリスクとなる。
ステート・ストリート・インベストメント・マネジメントのチーフ投資ストラテジスト、マイケル・アローン氏は、増益の持続可能性は、4年目に近づきつつある強気相場に対する脅威の一つだと指摘。「増益ペースは鈍化するだろう。問題は、どの程度鈍化するかだ。現時点では過度な懸念は抱いていないが、注視すべき事項だ」と語った。
<バリュエーションは落ち着く>
今回の決算発表で、企業は来年の初期見通しを示す可能性がある。LSEG・IBESによると、2027年のS&P総合500種構成企業の増益率は15%と、今年のペースから鈍化する見通し。AI関連の設備投資の減速や、比較対象である今年の利益が大きいことが鈍化の要因だが、バークレイズの株式ストラテジストによると、過去35年間の増益率の中央値である年率10%を超える「トレンドを上回る」伸びだ。
それでも「利益の伸びが今年ピークを迎えるのではないか」との懸念が一部投資家から寄せられていると、バークレイズは最近の顧客向けノートで言及した。
投資家によると、こうした懸念は金利上昇などのリスクと併せ、株価バリュエーションの低下に反映されているとみられる。LSEGデータストリームによると、予想利益に基づくS&P総合500種構成企業の予想株価収益率(PER)は年初の22倍や、2025年10月に記録した直近ピークの23.5倍から、19.2倍へと低下した。
一部のAI関連株では、バリュエーションの低下がより顕著だ。S&P総合500種ITセクターの予想PERは年初の約26倍から約21倍に低下した。
ゴールドマン・サックスの株式ストラテジストらは先週のノートで、AIインフラ銘柄のPER中央値が、4月時点の32倍から22倍に低下したと指摘した。
ゴールドマンは「多くの市場参加者はAIインフラ銘柄の利益の持続可能性を疑問視しており、その見方は少なくとも部分的には市場価格に反映されている」と分析した。
<AI支出計画に注目>
投資家はAI支出を注視している。ゴールドマンによると、大手AIハイパースケーラー(大規模クラウド事業者)5社による今年のAI支出は8000億ドル強で、来年には1兆1000億ドルに増える見込みだ。ただ、増加率は今年の約100%から37%に鈍化する計算で、これが、増益ペースが減速するという見通しの一因となっている。
チェイス・インベストメント・カウンセルのピーター・タズ社長はAI支出について「変化の程度が来年の株式市場の動向を大きく左右することになるだろう」と述べ、規制や地域社会からの反発によるデータセンター建設の減少が不確定要素だと言い添えた。
AI関連の利益は突出しているが、利益の拡大が広範囲に及んでいるのも事実だ。LSEG・IBESによると、2026年はS&P総合500種の全11セクターで増益が見込まれている。
しかし投資家は原油価格や金利上昇の影響を警戒している。
D.A.デイビッドソンのジェームズ・レーガン共同CIO兼投資管理リサーチディレクターは個人消費の強さについて「予想をやや上回っている。しかし逆風が吹き始めている様子だ。消費が減速すれば、来年は多くの企業にとって予想を上回る業績を達成するのがより困難になるだろう」と語った。
ただ、バリュエーションの低下が一部の投資家に「株価は過度に割高ではない」という安心感をもたらしているのも事実だ。
企業は今年、予想を上回る利益を発表し続けており、S&P総合500種の通期利益は1月時点の予想の2倍以上の伸びを達成する見通しだ。
ステート・ストリートのアローン氏は「投資家は毎回、利益の力強さを過小評価してきた」と語り、現在の成長ペースは景気サイクルの中期としては異例だと指摘。「だから持続可能性について疑問が生じるのも分かる。だが、この流れが終わるには何らかのきっかけが必要だ」と述べた。