ログイン


[北京/上海 15日 ロイター] - トヨタ自動車の中国における2大パートナー企業の提携が実現すれば、中国の自動車業界で長く続いてきた外国メーカーと中国企業による合弁事業モデルが、新たな局面に入る可能性がある。市場の縮小と激しい競争環境の中で、自動車メーカー各社にはこれまで以上の効率化が求められていることが背景だ。
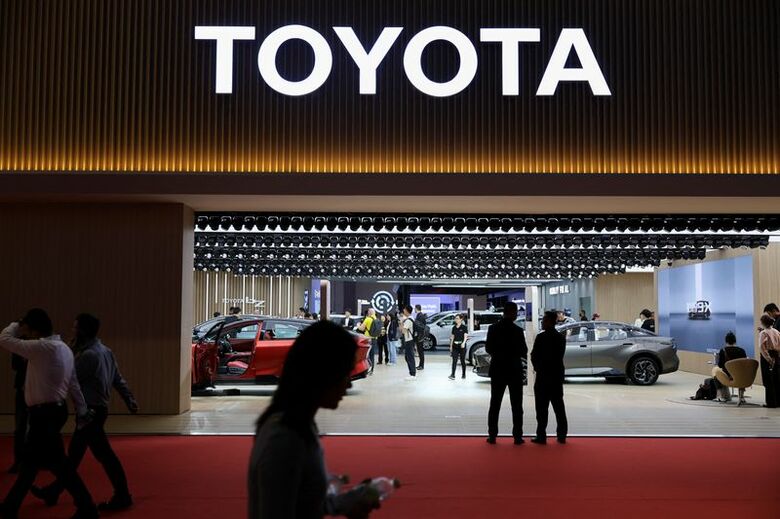
広州汽車集団(GAC)は15日、海外上場企業と中国第一汽車集団(FAW)の合弁会社に資本参加する計画を発表した。対象となる合弁会社の名称は明らかにされていないが、中国国営メディアはこの合弁会社が「FAWトヨタ」だと報じており、実現すれば「FAWトヨタ」「GACトヨタ」というトヨタの中国事業を担う2つの合弁会社の統合・連携強化につながる可能性がある。
GACとFAWはコメント要請に応じておらず、トヨタもコメントを拒否した。
世界最大の自動車市場である中国は現在、大規模な業界再編の入り口に立たされている。長年にわたる急速な市場拡大の結果、生産能力は過剰となり、100を超えるブランドが競争する過密状態。アナリストらは、今回の取引が業界全体の再編に向けた前兆となる可能性があるとみている。過剰生産能力によって、これまでの重複した販売網や事業体制を維持する経済合理性が失われつつあるためだ。
S&Pグローバル・レーティングスは15日のレポートで「自動車業界は長年にわたり、利益を犠牲にした過度な競争、いわゆる『内巻き』に苦しんできた」と指摘。需要低迷、過剰生産能力、そして急速な電気自動車(EV)シフトが、中国の国有自動車メーカーや外資系との合弁会社に大きな試練をもたらしていると分析した。
その上で「今後2-3年の間に業界全体でより広範な再編の波が起きると予想している」と付け加えた。
トヨタは長年、中国北部ではFAW、中国南部ではGACとそれぞれ提携し、別々の事業体を通じて市場を拡大してきており、この戦略は高成長を続ける中国市場で規模を大きくする上で有効だった。しかし市場の成長鈍化や競争激化に加え、電動化への移行によって収益性が圧迫される中、並行する2つの事業体制を維持する理由は薄れつつある。
上海のコンサルティング会社オートモビリティ創業者のビル・ルッソ氏は「(トヨタの2つの合弁が一体運営に向かう)この動きには明確な産業上の合理性がある」と指摘する。販売や流通体制を効率化できるほか、重複した投資を削減できるため、トヨタにとってメリットが大きいからだが、効率化だけでは中国市場で外国メーカーが直面する本質的な課題は解決できないとも警告する。
ルッソ氏は「より根本的な問題は、多くのグローバル自動車メーカーが消費者向け技術の分野で存在感を失いつつあることだ。統合しただけで、トヨタ車の商品競争力や市場での存在感が回復するわけではない。消費者から徐々に選ばれなくなっている車を、より効率よく生産できるようになるだけかもしれない」と語った。
<合弁事業モデルへの重圧>
かつて中国市場を支配していた外国自動車メーカーは、この5年間で急速にシェアを失っている。比亜迪(BYD)、吉利汽車(ジーリー)、奇瑞汽車(チェリー)などの中国メーカーは、EVやハイブリッド車を迅速に開発し、市場シェアを拡大してきた。現在では海外市場への進出にも積極的だ。
コンサルティング会社オート・ビジネス・レビュー創業者のジャー・カー氏は「外国メーカーが長年中国で展開してきた従来型の合弁モデルは、大きな圧力にさらされている。業界全体の利益総額が縮小を続ける中で、重複投資や内部の非効率性を許容する余地は一段と狭まっている」と解説した。
トヨタの中国乗用車市場におけるシェアも近年低下しており、中国事業の統合を示唆する兆しが見られる。中国乗用車協会(CPCA)のデータによると、トヨタの2つの合弁会社が占める市場シェアは、今年1-8月で7%にとどまり、BYD、吉利汽車、フォルクスワーゲン(VW)に次ぐ順位だった。
2021年には2つの合弁会社を合わせてVWに次ぐ第2位だったことから、中国ブランドの躍進がいかに急速であったかがうかがえる。
こうした状況を受け、トヨタは事業効率化を進めている。ロイターは24年末に、トヨタが中国での販売部門と生産部門の連携を強化し、中国事業の立て直しを図っていると報じている。
統合の兆候は販売網からも見て取れる。中国自動車流通協会のアナリストによると、FAWトヨタの販売店数は22年の773店をピークに、今年は651店まで減少し、15%以上縮小した。GACトヨタも同期間に693店から620店に減って10%を超える縮小となった。
トヨタを含む外国メーカーが中国で直面する最大の課題は、自動車業界全体が依然として激しい価格競争に巻き込まれていることだ。長年の設備投資と生産能力拡大によって供給過剰が進み、利益率は大幅に低下している。
公式統計によると、自動車製造業の利益率は1.5%と過去約10年で最低水準に落ち込んだ。先週には中国国家発展改革委員会が大手自動車メーカー間の統合や再編を支援する方針を改めて表明した。
過去30年近くにわたり中国最大の外資系自動車メーカーだったVWも、FAW、上海汽車集団(SAIC)との2つの合弁会社を運営しているが、これらも市場拡大が続いた時代に販売網や市場カバー率を重視した戦略の産物だ。
日本勢では、ホンダや日産自動車が中国での生産能力を削減しており、三菱自動車は既に中国での自動車生産から撤退している。
自動車サプライチェーン情報プラットフォーム「Gasgoo」創業者のチョウ・シャオイン氏は「かつて合弁会社は、外国メーカーが中国市場で急速に事業を拡大する有効な手段だった。だが自動車業界はいま新たな段階に入りつつある。重視されるものは変わってきている。より迅速な意思決定、より低いコスト、そしてより統一された市場戦略だ」と事業環境の変化に言及した。