ログイン


Ann Saphir Michael S. Derby
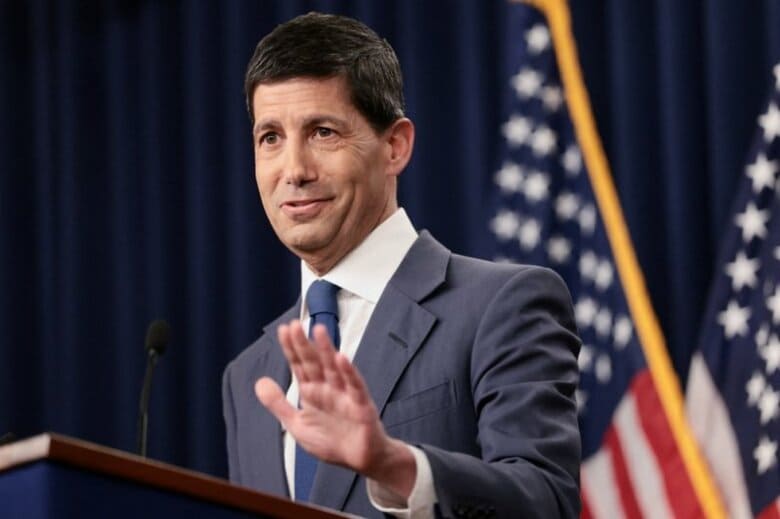
[14日 ロイター] - 米連邦準備理事会(FRB)のウォーシュ議長は、政策金利の見通しについて事前に方向性を示すことを好んでいない。しかし、インフレ率が依然として高水準にあり、原油価格が1バレル=100ドルを超えて推移していること、さらにウォーシュ氏自身が物価安定の実現と金融市場のシグナルを重視する姿勢を繰り返し強調してきたことを踏まえると、15-16日の連邦公開市場委員会(FOMC)における決定の方向性にはほとんど疑いの余地がないように見受けられる。
金融市場では、FRBが政策金利を0.25%引き上げ、誘導目標レンジを3.75-4.00%とすると決めた上で、今後も追加利上げの可能性を示唆するとの見方が圧倒的に優勢だ。
ただそうした決定をしそうなウォーシュ氏は難しい立場に置かれている。トランプ大統領は利下げを期待してウォーシュ氏を指名した経緯があるからだ。ウォーシュ氏がこれまで利下げに動かなかったことについて、トランプ氏は主として他のFRBメンバーの「政治的判断」を非難しており、今のところウォーシュ氏本人への批判は抑えられてきた。だが、今回利上げに動けばどうなるか分からない。
トランプ氏が利下げにこだわる背景には、11月の中間選挙を前に利上げが実施されれば、住宅ローンや借り入れコスト上昇に伴う有権者の生活費負担懸念が一段と強まり、与党共和党にとって逆風になりかねないとの思惑がある。
しかしウォーシュ氏は市場から利上げを催促される立場にも置かれている。14日には原油高の長期化を巡る不安などからFRBの追加利上げ観測が一層高まり、米10年国債利回りが一時5%に達した。
バンク・オブ・アメリカのアナリストチームは「FRBにとって選択肢は単純だ。利上げするか、それとも国債利回りの急騰を招くリスクを負うかのどちらかだ。トランプ氏はこの状況を好まないだろうが、債券市場の期待を制御できなくなるリスクと、それが市場にもたらす影響は理解すべきだ」と述べた。
今回利上げを実施し、さらに年内に追加利上げを行う可能性を政策当局者が示唆した場合、ウォーシュ氏は会見で金利見通しや自身の経済認識について、ある程度は市場に説明せざるを得なくなるだろう。そうでなければ市場は「あと何回利上げがあるのか」が不透明なままの環境にさらされ続けてしまう。
TDセキュリティーズのエコノミスト、オスカー・ムニョス氏は「ウォーシュ氏が今後もフォワードガイダンスを避けたいのであれば、発言は極めて微妙なバランスを求められる。もし今週利上げが実施されれば、今後の利上げ見通しについて質問が集中するのは確実だ。われわれは今回利上げするのであれば追加引き締めも続くとみている。議長がこの難しい舵取りをどう行うのか興味深い」と語った。
最新のロイター調査でも、エコノミストの多くが今回の利上げを予想している。ただ、わずか1週間前までは状況は異なっていた。当時多くのエコノミストは据え置きを予想しており、それには十分な理由があった。
FRBのウォラー理事は今月初旬の「ロイターネクスト」イベントで「インフレ鈍化にもう少し時間を与えるべきだ」と発言した。6月と7月の物価統計は落ち着き、FRBが目標とする2%へ向けて順調に進んでいるように見えたからだ。ニューヨーク連銀のウィリアムズ総裁も「まずは状況を見極める必要がある」との見解を示していた。
ところが先週発表されたインフレ指標は市場予想を上回った。この結果はウィリアムズ氏やウォラー氏だけでなく、7月FOMCで利上げを主張し、据え置き決定に反対票を投じたクリーブランド地区連銀のハマック総裁、ダラス地区連銀のローガン総裁、ミネアポリス地区連銀のカシュカリ総裁らにとっても失望材料となった可能性がある。
さらに複数のFRB高官が「近いうちにインフレ鈍化が確認できなければ利上げを支持する」と述べてきた経緯もある。
その上、中東情勢の緊迫化を背景に原油価格が1バレル=100ドルを突破している。こうした状況は、基調的なインフレ率が2%へ向かっているという確信を高めるどころか、むしろ低下させる材料だ。ウォーシュ氏は先月のジャクソンホール会議で、インフレ率が「明確かつ十分な速度で」2%へ向かっていることを確認したいと述べていた。
JPモルガンのエコノミスト、マイケル・フェローリ氏は「ウォーシュ氏が繰り返してきた厳しいインフレ警戒姿勢を行動で裏付けなければ、FRBの信認そのものが損なわれかねない」と指摘する。フェローリ氏は今回の利上げを予想しているものの、市場が織り込む約90%という確率ほど確実ではなく「かなり際どい判断になる」とみている。
一方、スコシアバンクのエコノミスト、デレク・ホルト氏は、現時点での利上げは適切ではないとの考えだが、それでも「ウォーシュ氏自身の発言を踏まえれば、結局は利上げせざるを得ないだろう」と予想する。
ホルト氏は「ウォーシュ氏は市場のシグナルを重視し過ぎた結果、自らを追い込んでしまった。市場が利上げを織り込んでいるのに実施しないのであれば、いったいいつ利上げするのか、という話になる」と解説した。
インフレ抑制はFRBの責務だと繰り返し強調してきたウォーシュ氏にとって、8月の予想以上に強いインフレ指標や、トランプ政権がイランとの対立長期化を示唆したことによる原油高リスクを考えれば、今回は据え置きを選びにくい状況にあるのは否定できない。
EYパルテノンのエコノミスト、グレゴリー・ダコ氏は「ウォラー氏やウィリアムズ氏は、インフレ鈍化のスピードが十分ではないとの理由から利上げ支持に回るだろう」と予想するとともに「据え置きを主張する反対票が1-2票程度にとどまるのであれば、ウォーシュ氏は多数派の判断を後ろ盾にしながら、自らも利上げに賛成票を投じる可能性が高い」との見方を示した。