ログイン


Laura Matthews Saqib Iqbal Ahmed
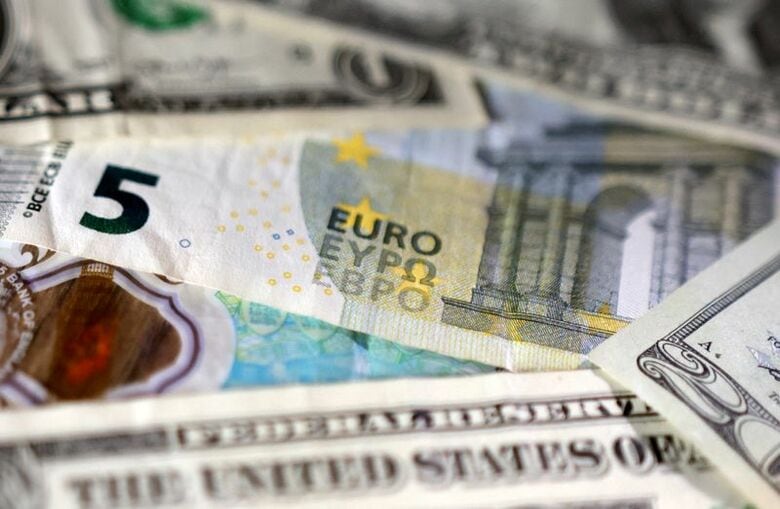
[ニューヨーク 8日 ロイター] - 外国為替市場で米ドルが、1年半ぶりの高値に急騰した。大西洋を隔てた欧州経済の不透明感に後押しされ、一部の投資家がドルの一段の上昇に賭けていることが要因だ。
アナリストらは、高水準にあってさらに上昇する可能性が高い米金利、堅調な経済成長、そしてインフレの根強いリスクにドル相場が支えられていると指摘する。しかしながら、フランスの巨額の財政赤字や、その影響がイタリアやユーロ圏全体に波及する懸念といった欧州の課題が、今後数カ月のドル相場を動かす主因となる可能性が高い。
ドルは今年に入ってから対ユーロで約5%上昇しており、メシロー・カレンシー・マネジメントのシニア投資ストラテジスト、ウト・シノハラ氏は「ユーロは引き続き圧力を受けており、ドルの主要な代替通貨の一つとしての役割は限られている」と指摘する。
フランスとドイツの10年物国債の利回り差は先週、週間としては数十年ぶりの大幅な拡大を記録した。イタリア国債とドイツ国債の利回り差も、新型コロナウイルス感染症のパンデミック(世界的大流行)後で最大となった。ユーロは対ドルで前週より0.67%下落した。
カナダ・トロントのコーペイのチーフ・マーケット・ストラテジスト、カール・シャモッタ氏は「財政軌道を『持続可能』と見なせる水準に戻すことを妨げる政治的機能不全を抱える国々に、多くの注目が集まっている」と話す。
懸念の一つは、欧州中央銀行(ECB)が発しているタカ派的なシグナルがユーロをそれほど下支えしていないという点だ。
ECBは9月、政策金利を25ベーシスポイント(bp)引き上げた。利上げは今年に入って2回目となり、エネルギー価格高騰によるインフレを抑え込むことが目的だ。
ところが、利上げによる経済への悪影響が市場で懸念されたため、理事会での決定後にユーロは下落した。
ECBの利上げは通常、ユーロを下支えする要因となる。だが、今回の反応が鈍かったことは、投資家が経済成長や財政のリスクに対する注目度を高めていることを示唆する。エネルギー価格の上昇が、ユーロのさらなる下押し圧力となる可能性がある。
マクロ市場調査会社マクロハイブのリサーチャー、ベンジャミン・フォード氏は「欧州は構造的に主要なエネルギー輸入国となっており、米国よりも製造業への依存度が高い。その影響は明らかで、エネルギー価格の高止まりは欧州の成長を阻害するだろう」との見方を示した。
フォード氏は、ユーロは11月には1ユーロ=1.10ドルにまで下落すると予想しており、「米国は中期的により強気の見通しが立っているのに対し、欧州はショックの影響を受けやすい傾向にある」と話した。
ユーロ圏のインフレ率は9月に予想を上回る上昇率を見せ、エネルギー価格の高騰に伴って今後数カ月以内にはさらに上昇する見通しだ。
このため、ECBには利上げを求める圧力が引き続きかかっている。
米ニューヨークのシティグループのG10為替戦略責任者、ダン・トボン氏は「ユーロの行方に関する不確実性は、明らかに下落方向に偏っている」とし、「その要因として最も起こりやすいのは、もはや耐えられない市場に対してECBが過度な金融引き締めをするという政策ミスだ」との見解を示した。
オプション取引の参加者が、ユーロの下落リスクをヘッジするため、上昇リスクのヘッジより高いコストを支払っているかどうかを測る1カ月物リスクリバーサルは今月2日、3月以来の弱気水準を付けた。3カ月物リスクリバーサルも、2024年6月以来の弱気水準となった。
米連邦準備理事会(FRB)の政策当局者は、インフレのリスクが依然として高水準にあることを示唆している。これは、米国債利回りが数年ぶりの高水準で推移する一因となっている。
メシロー・カレンシーのシノハラ氏は「利回りは上昇を続けており、米金利はほとんどの先進国市場に対してスプレッド上の絶対的な優位性を保っている」と言及した。
フェデラルファンド(FF)金利先物市場は、FRBが25bpの利上げを年内に少なくともあと1回実施する確率を約84%と織り込んでいる。
ドルが現在の水準から急騰すると予測するストラテジストはほとんどいない一方で、市場関係者は堅調な米国の経済成長、高水準の利回り、そして欧州特有のリスクが相まってドルに有利な状況が続いているとの見方を示している。
シティのトボン氏は「現時点では、この偏りは欧州にとって非常に厳しい状況に映る」と言及した。