ログイン


Howard Schneider
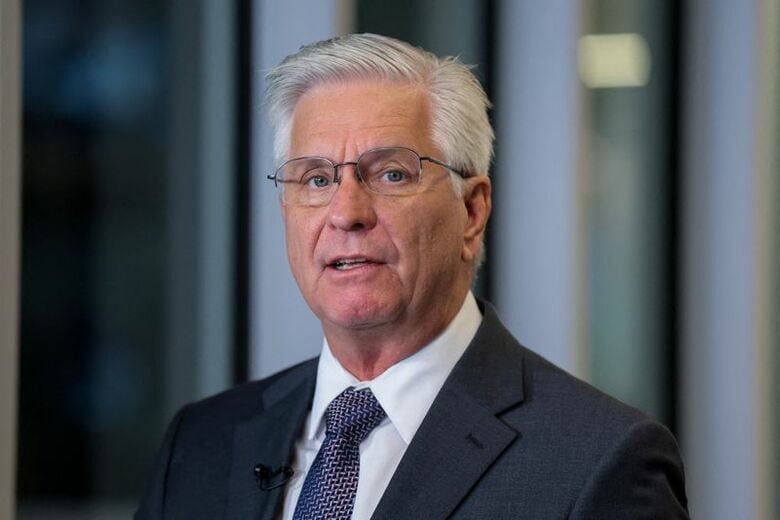
[ワシントン 8日 ロイター] - 米連邦準備理事会(FRB)のウォラー理事は8日、インフレ率をFRBの目標である2%まで引き下げるには、追加の利上げが必要になる可能性が高いと述べた。しかし、利上げのペースについては「柔軟性」があり、10月27─28日の米連邦公開市場委員会(FOMC)で利上げをいったん見送る可能性も残した。
イスタンブールで開催されたトルコ中央銀行のフォーラムでの講演原稿によると、ウォラー氏は「経済データが予想通りに推移し続けるならば、インフレ率を目標の2%に早期に戻すために、追加利上げを実施すると予想している」と発言。
その上で「利上げの実施時期についてはある程度の柔軟性がある。利上げは連続した会合で実施する必要はなく、妥当な期間内に実施されるべきだ」と語った。
ウォラー氏の発言は、他のFRB当局者がここ数日に示した見解に重なるものであり、10月のFOMCではフェデラルファンド(FF)金利誘導目標を現在の3.75─4%に据え置く可能性が高いことを示唆している。12月の利上げについては、新たな経済データが引き続き低い失業率と成長の継続を示す一方、インフレ抑制の進展が限定的あるいは全く見られない場合に行われる可能性があるとしている。
FRBは9月にFF金利誘導目標を0.25%ポイント引き上げたが、同時に発表された予測によると、ほとんどのFRB当局者は年末までにさらに0.25%ポイントの利上げを予想している。
投資家は現在、FRBが10月のFOMC(米中間選挙のわずか1週間前)ではFF金利を据え置くものの、その6週間後の12月8─9日のFOMCでは利上げに踏み切ると見ている。
ウォラー氏は、現在FRBの目標を1%ポイント以上上回っているインフレ率を引き下げるために、FF金利をどれだけ追加で引き上げる必要があると考えているかについては言及しなかった。
同氏は、経済が回復し、イラン戦争によるエネルギー価格ショックが依然として解決されていないこと、そして人工知能(AI)の発展が主要な商品やサービスへの需要増加を通じてインフレを加速させているという新たな懸念があることから、金利引き上げの必要性が明確になったと説明した。
同氏は「今年後半に経済活動が強化されているという証拠があるため、金融引き締め政策が経済の深刻な減速を招く恐れがあるとは、それほど懸念していない」とした上で、「最近のインフレ加速は、消費者、投資家、そして価格決定権を持つ企業が将来のインフレ期待を上方修正するきっかけとなるのではないかと懸念している」と述べた。
ここ数日で、最終的に追加利上げの必要が生じる可能性を残しつつも、その前に様子を見る意向を示したFRB高官はウォラー氏で3人目。投資家はこのメッセージを、次回のFOMCへの期待値を設定する際に考慮に入れているようだ。
FRB議長に就任する際、今後の政策決定について多くを語ることを避けたいと述べていたウォーシュ氏は、何もコメントしていない。
だが、ウォラー氏らは議論を続けている。ウォラー氏は8日の発言の中で、他のFRB高官らの最近の発言が特定の成果を約束することなく、金利の推移に関する市場の確率設定にどのように役立ったかを説明した。これは、投資家が全くシグナルを受け取れない場合に起こりうる変動を回避できる、より良い政策決定手法だと主張した。
同氏は、政策立案者は「最終的な目的地が決まっていないことを認めつつ、今後どのような方向に向かう可能性が高いかを示すことができる」と述べ、「このシグナルは短期金利の方向性を定めるのに役立つ一方で、今後のデータに基づいて利上げを調整する柔軟性も提供する」と語った。
ウォラー氏は、FRBの政策に関する情報発信を完全に停止することは賢明ではないと主張している。