ログイン


Polina Devitt
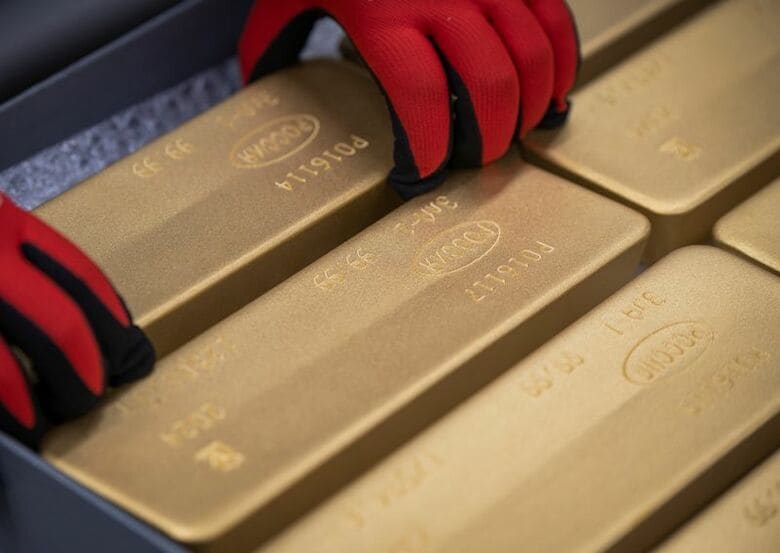
[ロンドン 1日 ロイター] - 金価格が米国債利回りの急上昇にもかかわらず1オンス=4000ドルを上回る水準で底堅く推移していることは、2022年以降に生じた需要プレミアム(実質金利やドル相場では説明できない上乗せ価格)が多くの市場関係者の予想以上に持続していることを示している。米連邦準備理事会(FRB)の金融引き締め局面が終了すれば、金相場はさらに上昇する可能性がある。
利息を生まない金は通常、実質金利とおおむね逆方向に動く。2000年から、22年のロシアによるウクライナ侵攻までの期間、金価格の大部分は金利とドルの動きで説明できた。
しかしこの関係は、西側諸国の制裁によってロシアの外貨準備の約半分が凍結された後に変化した。特に新興国の中央銀行が準備資産をドル建て資産から分散させる動きを加速させ、通常なら金価格を押し下げる高利回り局面でも金相場を支える要因となった。
MKS・PAMPの金属ストラテジスト、ニッキー・シールズ氏は「実質金利を基準とする枠組みは、依然として金の適正価値算定で土台となる。しかし2022年以降、外貨準備の分散と地政学的なリスクヘッジを背景に構造的に高いプレミアムが続き、金にとって最大の価格決定要因になっている。このプレミアムはマクロ経済要因では捉えられず、依然として縮小していない」と述べた。
シールズ氏の推計によると、この「通貨価値の毀損(きそん)と脱ドル化」に伴うプレミアム、つまり金価格のうち実質金利とドル相場では説明できない部分は、2022年以前には約120ドルだったが、それ以降は平均1000ドル超に上昇した。足元では840ドル前後となっている。
<圧縮されたばねのような金相場>
金相場 は過去4年間、激しい値動きを繰り返してきた。今年1月には5595ドルと過去最高値まで急騰したが、イランを巡る戦争に伴うエネルギー価格主導のインフレにより、その後は4161ドル近辺まで押し戻された。
こうした値動きは市場の想定外だった。来週イタリアで開かれるロンドン貴金属市場協会(LBMA)の年次会合に出席する関係者らは1年前に、1年後の金価格を4980ドル前後と予想していた。
一方、世界の借り入れコストや資産価格に影響する米10年国債利回りは1日、2002年以来の水準まで上昇。7─9月期には今世紀最大の四半期上昇率を記録した。
モルガン・スタンレーのコモディティーストラテジスト、エイミー・ガワー氏は、「金は利息を生まない資産なので、他の条件が同じなら、金にとって厳しい状況になる。投資家のポートフォリオで、この高い利回り水準と競わなければならないからだ」と述べた。その上で、利回りがこれほど高いにもかかわらず金が4000ドルを上回っていることは、利回りの動きだけでは説明できない需要がなお存在することを示していると指摘した。
バレント・アセット・マネジメントのポートフォリオマネジャー、ジェイ・テータム氏も、「金にとって一時的な逆風は非常に大きく、ほかのほとんどの環境なら、おそらく価格は大幅に低下していただろう」と見る。「それでも価格が下がっていないのは、根底にある要因が非常に強いからだ。今の金は、誰かがばねを圧縮している状態だ」と言う。
<需要の裏付け>
モルガン・スタンレーによると、近年の金相場は、長期国債利回りが短期国債利回りより速いペースで上昇するときに上昇する傾向がある。これは政府債務に対する懸念が強まっていることを映している。
こうした安全資産としての金への需要は1日の市場でも確認された。ドル高が進む一方、原油価格が上昇し、人工知能(AI)投資の資金調達を目的とした債券発行の急増が国債利回りを押し上げたにもかかわらず、金相場 はこの日0.2%上昇した。
ただ、取引に関するデータだけでは需要の全体像を捉えられない。市場関係者によると、金が4000ドル前後で推移する局面では需要が強まる傾向がある。
世界最大の金消費国である中国は、2026年1―8月に1077トンの金を輸入した。年間換算では、輸入量は15年以来、11年ぶりの高水準となるペースだ。
モルガン・スタンレーのガワー氏は、「その一部は中国人民銀行(中央銀行)の保有分に回っているが、かなりの部分はそうではない。中国国内のどこかに別の需要が存在するはずだ」と述べた。
ポーランド中銀も準備資産として金の積み増しを続けており、購入ペースは昨年を上回っている。
市場関係者は、FRBの金融引き締め局面が終了すれば、欧米からの追加的な投資需要も金相場を押し上げる可能性が高いとみている。
この需要は、金利動向の影響を受けやすい金連動型ETFの保有残高に現れる可能性がある。同ETFの保有量はすでに過去最高水準に近い。
英HSBCは「大規模な資金流出、特にETFで目立っていた大規模な持ち高解消の動きが反転している」と指摘する。「イランとの紛争以前に金を支えていた構造的な要因が再び働き始め、安全資産としての特性やポートフォリオ分散の効果が魅力となって買い手を引き寄せている」状況で、機関投資家による大型金地金への需要も堅調だという。