ログイン


Nick Carey Gilles Guillaume Kalea Hall
[ロンドン/パリ/デトロイト 28日 ロイター] - 欧米の自動車メーカーが、防衛費拡大を商機とみて、車両販売の拡大や稼働率の低い工場の活用を探っている。ただ、業界幹部らは、軍需関連事業だけで自動車販売の減速や中国メーカーとの競争激化に伴うマイナスの影響を穴埋めすることはできそうにない。
米自動車大手フォード・モーター、ゼネラル・モーターズ(GM)、英ジャガー・ランドローバー(JLR)などは、既存のピックアップトラックやオフロード車を軍用に改修し、防衛関連の車両契約の獲得に乗り出している。一方、稼働率の低い工場を、生産能力の拡大を進める防衛関連企業に売却するメーカーもある。
欧米諸国による防衛支出の増加は、自動車業界にとって新たな商機となっている。ただ、ロイターの取材に応じた業界幹部やアナリストは、売上高を大きく押し上げるほどの事業に成長する可能性は限られるとみている。
ジェフリーズの自動車担当アナリスト、バネッサ・ジェフリーズ氏は「実際のところ、こうした機会のどれを取っても、財務面への影響はごくわずかだろう」と述べた。同氏は、自動車メーカーが需要減速と中国勢との競争激化に直面し、少なくとも投資家に事業多角化に取り組む姿勢を示す必要に迫られていると指摘した。
米自動車最大手のGMは、防衛部門の売上高が今年7億ドル(約1102億5000万円)に達し、その後数年間は年率30%で成長すると見込んでいる。それでも2029年の売上高は約15億ドルにとどまる計算で、25年のグループ全体の売上高1850億ドルに対して1%にも満たない。
欧米の既存自動車メーカーは中国市場で、BYD(比亜迪) や吉利汽車などの現地メーカーにシェアを奪われている。一方、中国メーカーは国内需要の低迷を補うため、欧州や新興国市場への進出を急いでいる。こうした動きは欧米メーカーの利益率を圧迫し、余剰生産能力を抱える要因となっている。
大手自動車メーカーの多くは数十年前に軍需契約から撤退したが、欧州から北米まで各国政府が防衛支出を拡大する流れを受け、防衛分野は、業界にとって数少ない成長分野の一つとして再び注目されることになった。
<既存の量産車を軍事転用>
アナリストが最も現実的な商機とみているのは、自動車メーカーが既に保有する製品や生産設備を活用できる分野だ。フォードの欧州部門トップ、ジム・バウムビック氏は、軍向け車両の供給は、「頑丈で積載能力の高い車両」を提供してきた同社の強みに合致すると語る。
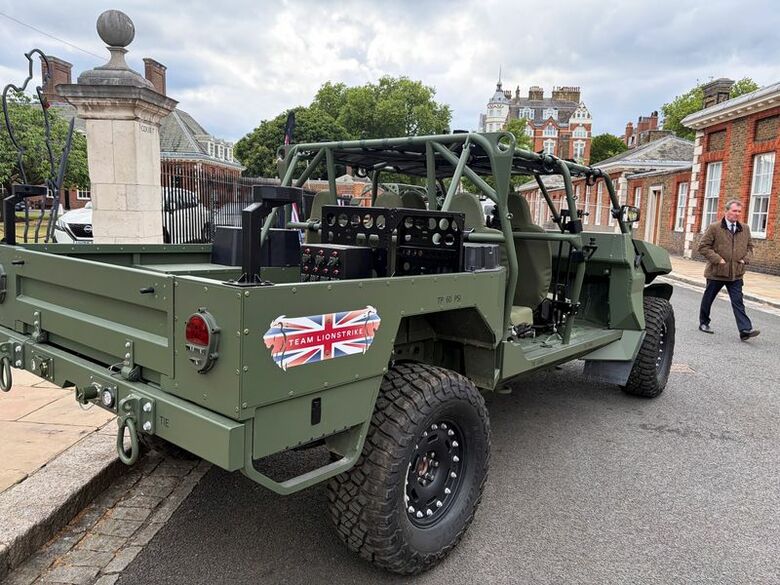
フォード、GM、英国のJLRなどは現在、英国防省が実施する9億ポンド(12億ドル)規模の車両調達契約の入札に参加。当初の調達台数は3000台で、各社とも既存のトラックやオフロード車を改修したモデルを提案している。
フォードはピックアップトラック「レンジャー」で応札し、GMが提案している2車種は、ピックアップトラック「シボレー・シルバラード」をベースに、英国軍向けの改修を施したものだ。インドのタタ・モーターズ傘下のJLRは、オフロード車「ディフェンダー」を提示した。
各社は長年蓄積してきた車両開発のノウハウ、大量生産能力、世界規模のサプライチェーンが、専門の防衛企業に対する競争力になるとみている。GMディフェンスの国際販売・マーケティング担当バイスプレジデント、ギルバート・ネルソン氏は、軍用車への改修について「もともと非常に高い能力を持つトラックなので、それほど大がかりな作業ではない」と述べた。
JLR北米部門の最高経営責任者(CEO)で「ディフェンダー」ブランドの元責任者でもあるマーク・キャメロン氏によれば、英国防省の案件と同様の入札が今後12-18カ月以内に見込まれており、同社は「欧州各国や域外の国々」とも協議しているという。
キャメロン氏は、JLRが既に量産している車両を利用できることには「戦略的な価値がある」とする一方、会社として防衛事業に依存しているわけではないと強調した。
<工場売却に活路>
自動車業界にとってもう一つ魅力的なのが、余剰となった生産設備を防衛関連企業に売却できることだ。防衛企業は生産能力の拡大を急いでおり、自前で工場を新設するより、既存の自動車工場を取得した方がコストを抑えられる可能性がある。
欧米系自動車メーカーのステランティスは、カナダにある稼働停止中の工場を装甲車メーカーのロシェルに売却する計画。またドイツのフォルクスワーゲン(VW)は今月、オスナブリュック工場をイスラエルのアウレリウス・キャピタルとドイツのニーダーザクセン州に売却することで合意した。同工場は、イスラエルの防衛企業ラファエル・アドバンスト・ディフェンス・システムズと関連するプロジェクトに利用される予定だ。
アナリストは、防衛分野への事業多角化そのものより、こうした工場売却の方が、防衛需要拡大による自動車業界への明確な恩恵だとみている。コンサルティング会社オートアナリシスのディレクター、イアン・ヘンリー氏は、防衛生産への多角化について、「多くの議論がなされてきたが、具体的な動きはそれほど多くない」と話す。
防衛支出の拡大でより大きな恩恵を受ける可能性があるのは、部品メーカーだ。自動車の完成車組立工場とは異なり、部品メーカーの生産ラインは比較的小規模で柔軟性があり、多額の追加投資をせずに軍需向けの生産へ転用できるケースが多い。
オートアナリシスのヘンリー氏は「自動車の組立ラインは、部品を作るようには設計されていない。規模が大きすぎるからだ」と説明する。
フランスの自動車部品大手ヴァレオのクリストフ・ペリヤ最高経営責任者(CEO)は7月、防衛産業に触れて「自動車市場では得にくい成長をもたらす」と述べ、軍需関連の契約は従来の自動車事業よりも利益率が高いとも述べた。
同じくフランスの自動車部品メーカー、フォルビア も、既存の生産能力を活用して軍需分野への参入機会を探っている。オリビエ・デュラン最高財務責任者(CFO)は「必要となる設備投資は非常に少ない。そのため、かなり魅力的な事業機会だ」と話す。フォルビアは最近、ドイツにある工場と従業員300人を米防衛大手ゼネラル・ダイナミクスに移管する契約も結んだ。
<本業は自動車>
米国やフランスでは、防衛分野にもう一歩踏み込もうとする自動車メーカーもある。ルノーはフランスの防衛・テクノロジー企業タレスと共同で、来年から軍用ドローン(無人機)を月1000機生産する計画だ。ただ、経営陣も認める通り、自動車事業と比べれば規模は小さい。オッドBHFの自動車担当アナリスト、マイケル・ファウンドウキディス氏によれば、ルノーは1日に約1万台の自動車を生産している。
年間10万台以上の「ディフェンダー」を生産するJLRは、本業から大きく離れ、専門の防衛企業と正面から競争することには慎重だ。前出のキャメロン氏は、自動車メーカーが経験のない分野へ進出すれば、専門企業との厳しい競争に直面することになると指摘する。「われわれの本業は自動車だ。そこから派生する別分野にまで手を広げるつもりはない」