ログイン


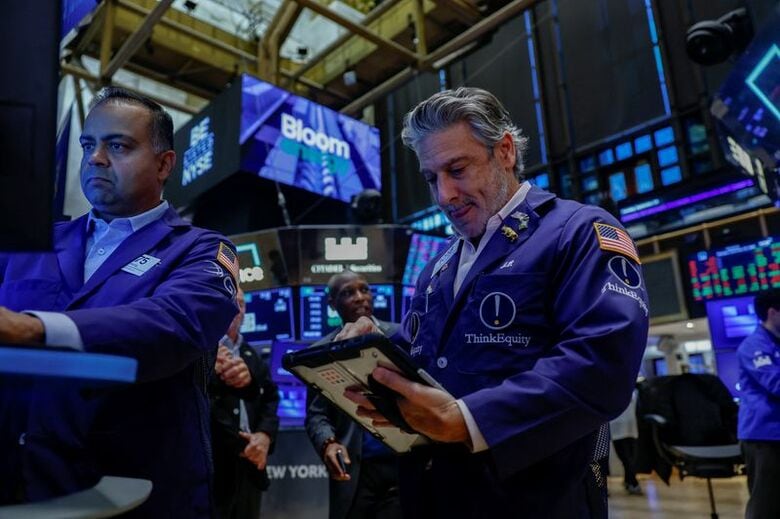
[ニューヨーク 29日 ロイター] - 米国株式市場は小幅続落で取引を終えた。米国債利回りが上昇を続けたほか、インフレ指標と雇用統計の発表を控え、投資家は金利の道筋を巡り米連邦準備理事会(FRB)当局者の発言を見極めたいとの姿勢を見せた。
米債券市場では一時、30年債利回りが2002年6月以来、10年債利回りが07年6月以来の高水準に達した。
ただ、中東からの輸出回復の兆しを受けた原油価格の下落や、ニューヨーク連銀のウィリアムズ総裁の発言を背景に、長期債利回りはこの日の高水準から低下し、短期債利回りは前日を下回った。これを受け、株価も下げ幅を縮小した。ウィリアムズ総裁は、次回の利上げ時期を判断するためにFRBには経済指標を見極める時間的余裕があるとの認識を示した。
CMEのフェドウオッチによると、同総裁の発言を受け、FRBが10月の会合で少なくとも25ベーシスポイント(bp)の利上げを実施する確率は、取引序盤の約70%から51.5%に低下した。
今週は重要経済指標の発表が相次ぐ。30日に商務省が発表する個人消費支出(PCE)価格指数は、米連邦準備理事会(FRB)の政策の方向性を左右する可能性がある。10月2日の雇用統計など、労働市場関連の指標も週を通じて発表される。
インガルス・アンド・スナイダーのシニアポートフォリオストラテジスト、ティム・グリスキー氏は「明日のPCEは大きな注目材料になる。その結果を見守りたい」とした上で、「特に金利やガソリン価格の上昇で、消費者は圧迫されている。少なくとも消費関連銘柄では、売りが出始めるかもしれない」と述べた。
利回りの上昇は資本コストを押し上げ、株式に代わる投資先として債券の魅力を高める可能性があるほか、企業収益を圧迫する恐れもある。
米労働省が発表した8月の雇用動態調査(JOLTS)によると、求人件数は前月から25万6000件減の707万9000件となり、エコノミスト予想の722万5000件を下回った。
また、米コンファレンス・ボード(CB)が発表した9月の消費者信頼感指数は81.9と、前月から6.7ポイント低下し、2014年以来約12年半ぶりの低水準となった。
メタ・プラットフォームズは、ライバルのオープンAIがメタの「ミューズ」の競合とみられる常時稼働型のエージェント「ドッツ」を発表したものの、約3%上昇した。
中古車販売のカーマックスは4.7%高。第2・四半期決算が増収増益となったことを好感した。
ニューヨーク証券取引所では値下がり銘柄数が値上がり銘柄数を1.66対1の比率で上回った。ナスダックでも1.47対1で値下がり銘柄が多かった。
米取引所の合算出来高は161億5000万株。直近20営業日の平均は168億7000万株。
終値 前日比 % 始値 高値 安値 コード
ダウ工業株30種 51349 -131 -0.2 51416 51505 51129
.92 .59 6 .96 .19 .18
前営業日終値 51481
.51
ナスダック総合 26797 -22. -0.0 26908 26919 26717
.54 84 9 .76 .72 .95
前営業日終値 26820
.38
S&P総合500種 7670. -12. -0.1 7699. 7699. 7653.
84 85 7 60 60 55
前営業日終値 7683.
69
ダウ輸送株20種 19650 +67. +0.3
.37 83 5
ダウ公共株15種 1015. +11. +1.1
93 43 4
フィラデルフィア半導体 12629 +163 +1.3
.16 .92 2
VIX指数 16.04 -0.0 -0.1
3 9
S&P一般消費財 1804. +0.9 +0.0
75 5 5
S&P素材 622.8 -3.4 -0.5
6 2 5
S&P工業 1431. +2.7 +0.1
85 6 9
S&P主要消費財 915.9 -4.9 -0.5
3 3 4
S&P金融 899.2 -3.3 -0.3
5 0 7
S&P不動産 265.4 -0.0 -0.0
2 3 1
S&Pエネルギー 944.7 -8.4 -0.8
8 8 9
S&Pヘルスケア 1991. -6.3 -0.3
55 7 2
S&P通信サービス 470.4 +1.8 +0.4
1 6 0
S&P情報技術 7223. -20. -0.2
38 60 8
S&P公益事業 403.5 +4.5 +1.1
7 6 4
NYSE出来高 12.65
億株
シカゴ日経先物12月限 ドル建て 6635 + 大阪比
5 525
シカゴ日経先物12月限 円建て 6630 + 大阪比
5 475