ログイン


Jamie McGeever
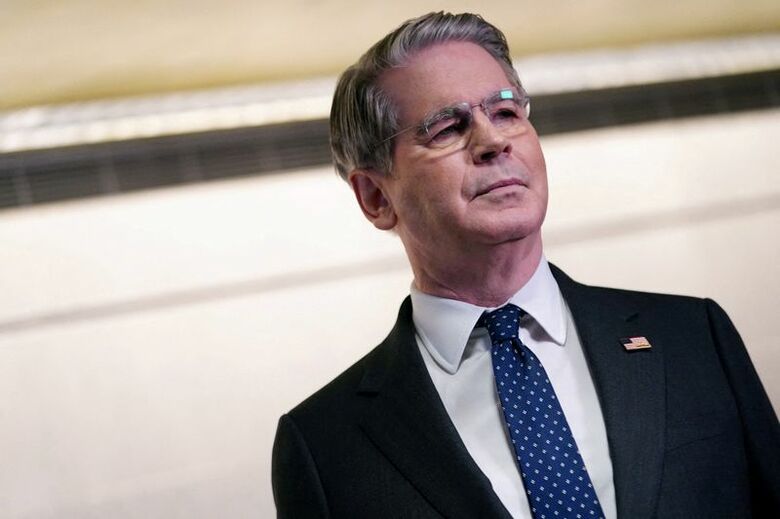
[オーランド(米フロリダ州) 28日 ロイター] - ベセント米財務長官には、米国が巨額の債務によって窒息するのを切り抜けるための手持ち札がほとんど残っていない。ベセント氏はたった一つの賭け、すなわち「人工知能(AI)駆動型の経済成長ブーム」に有り金を全て注ぎ込んでいるようだ。しかこれが、同氏の思い通りに切り札となる可能性は低い。
米連邦政府の債務が40兆ドルを突破した先月、ベセント氏は「我々は成長によってこの状況から脱却しなければならない」と語った。
同氏の前提は明快だ。AI革命が米国の生産性、賃金、税収に急激な上昇をもたらして財政赤字を解消し、最終的には国内総生産(GDP)に対する債務比率の上昇トレンドを逆転させるというものだ。1990年代のインターネット主導のブームの再来だが、今回はその強化版と言える。
天文学的な額に上るAI関連支出は、確かに足元で経済と企業売上高の成長を刺激している。アトランタ地区連銀の「GDPナウ」によると、第3・四半期の実質成長率の最新見通しは年率5.0%で、名目GDP成長率は9%近くと驚異的な高さで推移しているとみられる。
一方、第2・四半期の企業収益は35%も急増し、GDPに対する企業利益の比率は過去最高を記録した。また、失業率は4.1%にとどまっており、所得税や給与関連税を通じて政府の歳入に貢献する米国民の割合は歴史的に見ても高い。
それなら財政赤字は縮小するはずだが、おそらくそうはならない。
問題は成長ではなく、税制構造なのだ。
<増税か雇用増か>
現在の米国の法定法人税率は21%で、1940年以来の低水準となっている。トランプ大統領が1期目に、クリントン政権時代の35%から引き下げた。その結果、政府の総税収およびGDPに占める法人税収の割合は過去最低に近い。1990年代には連邦税収の10―12%だったのが、現在は9%に縮小し、さらに低下しているように見受けられる。米GDPに対する法人税収の比率も、主要7カ国(G7)の中で最も低い。
この動向に拍車をかけたのが、昨年の大型減税・歳出調整法(1つの大きく美しい法、OBBBA) だった。トランプ政権はこの法律によって成長を加速させ、赤字を削減しようと目論んでいた。しかし、経済が拡大しているにもかかわらず、関税以外の税収は今年減少傾向にある。超党派の連邦議会予算局(CBO)によれば、OBBBAは今後数年間にわたる大幅な財政赤字と、数十年にわたる債務のGDP比率上昇を定着させ、2026―35年の10年間で連邦政府の純税収は5兆ドル近く減少する見通しだ。
この見通しは厳しい。
では、どのような選択肢があるのだろうか。
一つは増税だろう。
1990年代、ITバブルが財政的にあれほどの好影響をもたらした大きな要因は、当時のクリントン大統領が1993年に行った増税だった。ネットブームが本格化すると税収が増加し、財政収支は短期間ながら珍しく黒字に転じた。これにより、債務の対GDP比率は約10%ポイント低下して55%前後となった。
もちろん、現政権が赤字削減に向けて同様の増税を実施する可能性は限りなくゼロに近い。それどころか、トランプ氏は最近、中間選挙で共和党が上下両院の過半数を維持すれば、米国の全成人に5000ドルの小切手を給付するという案を打ち出した。これは約1兆3000億ドルの費用を要する政策だ。
増税を行わないとすれば、税収増は納税者基盤の拡大にかかってくる。所得税と給与関連税は連邦税収の約85%を占めているため、雇用ブームが起これば状況は一変する可能性がある。
しかし、米国の雇用の伸びは低調だ。過去2年間の非農業部門雇用者数の増加数は月平均5万3000人で、過去12カ月に限れば同4万1000人にとどまった。さらに、失業率を一定に保つのに必要な月間の雇用増加数はゼロ近くになっているが、これはトランプ政権の厳しい移民政策によって労働供給が大幅に減少したことが大きな要因だ。1990年代半ばから後半にかけての月間雇用増加数は20万人を大きく超えていた。
<特効薬なし>
それでも、90年代のようなテクノロジー主導の生産性向上がギャップを埋めてくれるのではないかとの期待は残っている。サンフランシスコ地区連銀が5月に公表した調査報告書は「現在の局面は90年代のテクノロジーブームの初期段階に似ているかもしれない」と指摘。当時と似た生産性の奇跡が再現するかもしれないという「慎重な楽観論」を示した。実際、雇用がほとんど増えていないにもかかわらず経済は力強く成長している。
しかし、これは雇用を増やさずに生産を増やすという、AI特有の潜在能力を物語っているのかもしれない。今後数年間、AIが経済の広範な領域において主に人間の活動を代替することで生産性を押し上げるとすれば、所得税と給与税の収入は増えるどころか減少する可能性が高い。テック企業の利益は確実に増えるだろうが、法人税率が低いため政府が得られる恩恵は限られる。
しかも、仮に90年代のような生産性の奇跡が起きて税収を押し上げたとしても、それがデータに表れるまでには何年もかかる可能性がある。
その間も、財政状態の悪化は続く見通しだ。金利も大幅に上昇しており、成長によって債務の対GDP比率の上昇を防ぐのは一段と難しくなっている。
下院予算委員会のジョーディ・アーリントン委員長(共和党)は先月、「毎年2兆ドルの赤字と40兆ドルの国家債務残高から、成長だけによって抜け出すことはできない」と述べた。これはベセント氏の見解とは相容れないようだ。
強力な成長と生産性の向上は助けにはなるだろう。スタンダードチャータードのスティーブン・イングランダー氏とダン・パン氏は、AIブームのおかげで、CBOの基本予測と比較してGDPの0.6%に相当する追加歳入が生み出されると推計している。
しかし米国の債務病を治すには、もっと強い薬が必要だ。
(筆者はロイターのコラムニストです。本コラムは筆者の個人的見解に基づいて書かれています)