ログイン


Noel Randewich
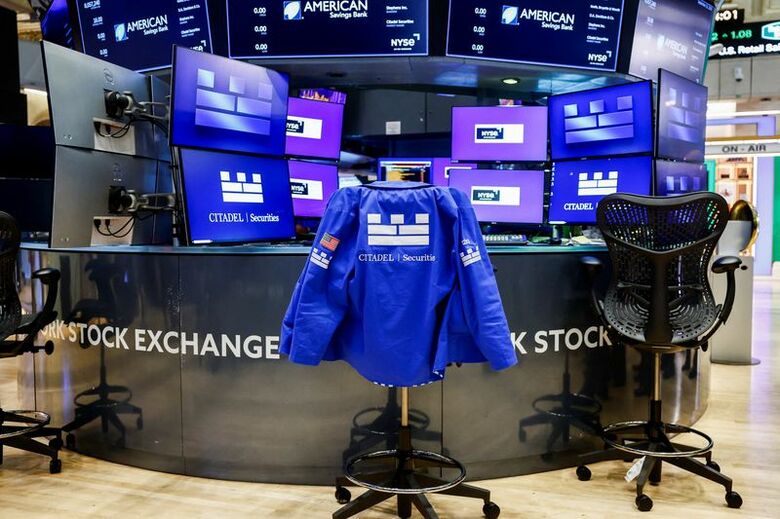
[ニューヨーク 23日 ロイター] - 米国株式市場は下落。大型ハイテク株のアルファベットとアマゾン・ドット・コムが下げを主導した。米債利回りの上昇が重しとなったほか、イランのペゼシュキアン大統領が国連総会の一般討論演説で、米国との戦争でイランが降伏することはないと表明したことを受け、中東情勢を巡る警戒感が強まった。
ペゼシュキアン氏の演説を受け、原油価格が4%近く上昇し、S&P500のエネルギーセクターは上昇した。
この日発表された9月の米総合購買担当者景気指数(PMI)が5年余りぶりの高水準となったことを受け、米国債利回りが上昇。米連邦準備理事会(FRB)が10月の連邦公開市場委員会(FOMC)で利上げに動くとの観測が強まった。
ファウンダーズ100ETFのローレン・キャシディ最高投資責任者(CIO)は「株式市場は(中東)紛争の解決を望んでいる。それが実現しなければ、より長期間にわたり金利が高止まりし、株式市場の重しになり続けるだろう」と述べた。
メタ・プラットフォームズは1%高となり、今週の上昇率は12%に達した。人工知能(AI)アシスタント「ミューズ」が好感されたためで、アナリストによると、ハイテクインフラ関連株には追い風となる一方、銀行やオンラインショッピングプラットフォーム、その他の消費者向け事業には脅威となる可能性がある。
グーグルの親会社アルファベットは3.8%下落した。ミューズを自社のショッピングプラットフォームから締め出したアマゾン・ドット・コムは2.2%安となった。
フィラデルフィア半導体株指数は1.2%下落。半導体大手エヌビディアは1.5%安となった。
エクスペディアとエアビーアンドビーはともに7%超下落した。
ナスダック総合指数は過去2営業日連続で終値の最高値を更新していた。ウォール街ではAI関連企業に対する楽観的な見方が続いていた。S&P500は、8月13日に付けた終値ベースの最高値から2%以内の水準にある。
トランプ米大統領は23日、3日間の日程でワシントンを訪問する中国の習近平国家主席を迎える。会談では、2025年に成立した米中貿易休戦の延長、AI規制、台湾への米国の武器売却などが議題となる。
S&P500の主要11セクターでは公益事業や通信サービスの下げが目立った。
米取引所の合算出来高は170億株。直近20営業日の平均は165億株。
S&P500では値下がり銘柄数が値上がり銘柄数を1.9対1の比率で上回った。
終値 前日比 % 始値 高値 安値 コード
ダウ工業株30種 51511 -352 -0.6 51771 51846 51477
.59 .10 8 .41 .81 .53
前営業日終値 51863
.69
ナスダック総合 26936 -308 -1.1 27213 27217 26873
.04 .24 3 .52 .33 .54
前営業日終値 27244
.28
S&P総合500種 7706. -58. -0.7 7761. 7761. 7694.
03 61 5 94 94 89
前営業日終値 7764.
64
ダウ輸送株20種 19739 -147 -0.7
.91 .88 4
ダウ公共株15種 1015. -17. -1.7
54 93 3
フィラデルフィア半導体 12534 -155 -1.2
.28 .55 3
VIX指数 15.18 +0.9 +6.8
7 3
S&P一般消費財 1836. -30. -1.6
07 48 3
S&P素材 635.5 -4.1 -0.6
3 5 5
S&P工業 1440. -1.5 -0.1
26 2 1
S&P主要消費財 921.4 -1.5 -0.1
0 4 7
S&P金融 908.0 -4.0 -0.4
1 4 4
S&P不動産 268.4 -4.0 -1.4
0 5 9
S&Pエネルギー 955.5 +9.8 +1.0
2 4 4
S&Pヘルスケア 1969. -12. -0.6
63 95 5
S&P通信サービス 470.5 -9.0 -1.8
6 7 9
S&P情報技術 7246. -47. -0.6
93 86 6
S&P公益事業 404.1 -7.7 -1.8
9 2 8
NYSE出来高 12.65
億株
シカゴ日経先物12月限 ドル建て 6599 + 大阪比
0 890
シカゴ日経先物12月限 円建て 6592 + 大阪比
5 825