ログイン


Atsuko Aoyama
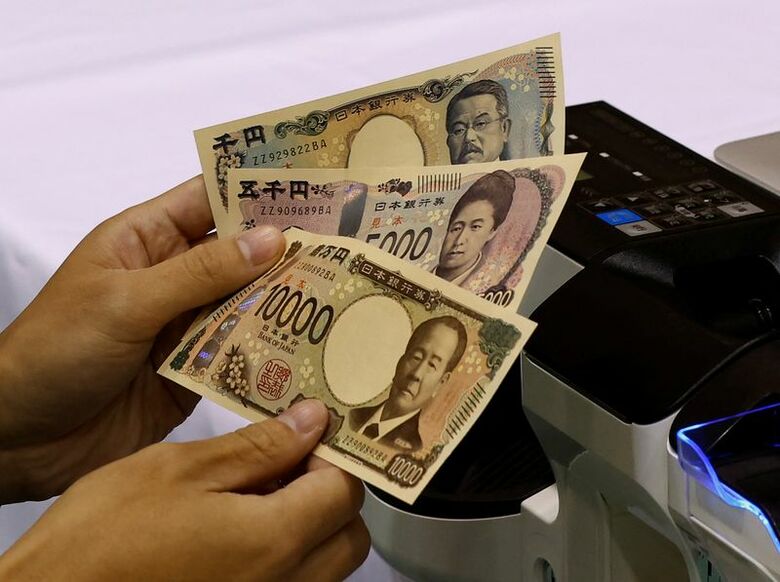
[東京 15日 ロイター] - 月初のドル/円急落は、キャリートレードの巻き戻しが原動力の一つとされるが、日米の金融政策決定会合を控え、相場の行き過ぎに修正が入るとの見方が出ている。日米とも利上げの織り込みが進んでおり、金利環境に大きな変化が生じなければ相場はレンジ色が強まり、足元で高まったボラティリティーが低下することで徐々にキャリー取引が再開されるとの見方も浮上している。
<タカ派姿勢どこまで>
米国の9月の利上げ織り込みは足元で約93%以上、日銀は100%近くと、日米ともに利上げはほぼ織り込まれている。一方、先行きの利上げに関しては、日米とも市場の期待を超えるタカ派姿勢を示すことは困難との見方が多い。
連邦公開市場委員会(FOMC)を巡り、「利上げをしても、ウォーシュ米連邦準備理事会(FRB)議長はタカ派的な色を出しにくいのかもしれない」(スタンダードチャータード銀行東京支店の江沢福紘マーケッツ本部長)との声がある。1年間で3─4回の利上げを市場が織り込んでおり「正当化するようなコメントは出ないのではないか」との見立てだ。
ウォーシュFRB議長は、政策の先行きを示すフォワードガイダンスにはもともと否定的な上、足元で物価の伸びが加速しているわけでもない。8月の米消費者物価指数(CPI)は前年比3.4%上昇と、伸びは7月から横ばいだった。
「政府から利上げをけん制するような圧力がかかる中で、本当に利上げを実施するのか」(りそなホールディングスの井口慶一シニアストラテジスト)と懐疑的な見方も残っている。トランプ米大統領は13日にも、米国が世界で最も金利が低い国であるべきだと述べた。
<円高「行き過ぎ」に修正余地>
日銀の金融政策決定会合も、市場のタカ派期待に沿う内容にはならないとの見方が多く聞かれる。足元では来年7月の会合までに3回の利上げが織り込まれているが、「急速な利上げは経済への悪影響を意識せざるを得ない」(三井住友銀行の鈴木浩史チーフ為替ストラテジスト)との見方がある。市場の織り込みを上回るようなタカ派な発言は、やはり出てきにくいとみられている。
FOMCでのタカ派的な見立てが外れた場合でも、それによるドル売りを、日銀のタカ派期待が外れた場合の円売りが上回るとオーストラリア・ニュージーランド銀行(ANZ)外国為替・コモディティ営業部の町田広之ディレクターは想定している。
9月初からのドル/円下落は、ロスカットなどを伴い、金利差と関係なく円が買い戻されたと町田氏はみており「下がり過ぎた分の調整余地の方が大きい」との見方だ。
仮に、FOMCでの利上げが今回は見送られたとしてもインフレ懸念は残り、先行きの利上げの思惑自体が排除されるわけではないことから、ドル安/円高は152円割れまでは進まないとの見方は多い。
<日米イベント後のキャリー妙味は>
金利差拡大への思惑が強まらなければ、イベント後にキャリーが徐々に再開される可能性を指摘する声も出始めている。
ドル/円の1カ月物のインプライド・ボラティリティーは足元で9.5%と、6ー7%での推移が中心だった7月と比べて高まっている。ただ、日米の金融政策を前提としたドル高/円安圧力が再び高まり、為替介入への警戒感と拮抗する状態が戻れば「ドル/円のボラティリティーは今後下がる方向で、キャリー取引が戻ってくる」(スタンチャートの江沢氏)との見立てだ。
すでに足元のドル/円のフローからは、ベセント米財務長官の発言が意識されて上値が重い一方、下落する場面では買い意欲が強いとの受け止めもある。
「日米両政府が求めているのは過度な円高というより円安の是正だろう」として、200日移動平均線の通る158円半ばを上値めどにドル/円が上昇基調に戻る可能性があると、スタンチャートの江沢氏は話している。
(青山敦子 編集:平田紀之、石田仁志)