ログイン


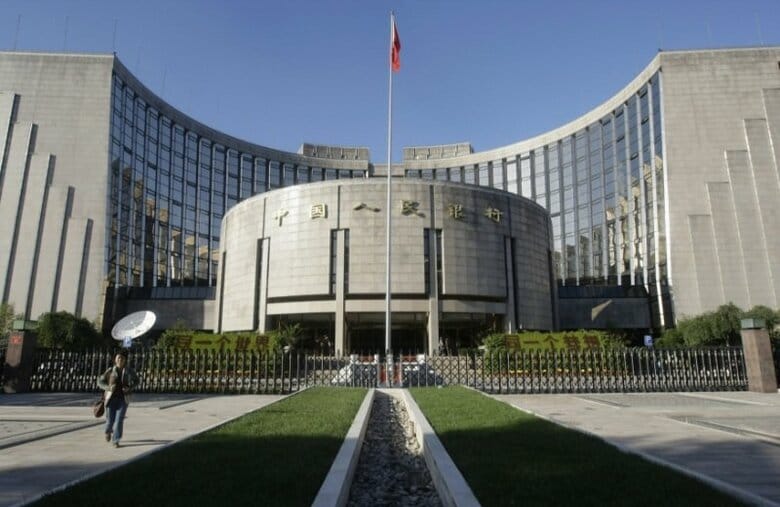
[上海 14日 ロイター] - 中国人民銀行(中央銀行)は、投資リスクを高める恐れのある長期債やファンドの銀行による過剰な保有を抑制することを目的として、マクロプルーデンス評価の枠組みに新たな指標を導入する計画だ。関係筋が14日に明らかにした。
計画にはマネーマーケットや債券利回りの乖離を追跡する措置も含まれるという。
同筋によると、これらの指標に関する具体的な基準については、業界との協議が継続中のため、まだ最終決定には至っていない。
中国の債券市場は今年、世界的な売りとは一線を画して上昇基調にある。これは低調な経済指標がさらなる政策支援への期待を後押ししているためだ。
中国人民銀はコメント要請に応じていない。
市場関係者によると、一部の小規模銀行は債券投資のデュレーションやファンド投資の上限を超過している可能性があり、債券ポートフォリオの調整を迫られる恐れがある。
2016年に正式に導入されたマクロプルーデンス評価の枠組みは、金融政策とマクロプルーデンス政策を組み合わせた中国の「2本柱」規制アプローチの重要な要素となっている。