ログイン




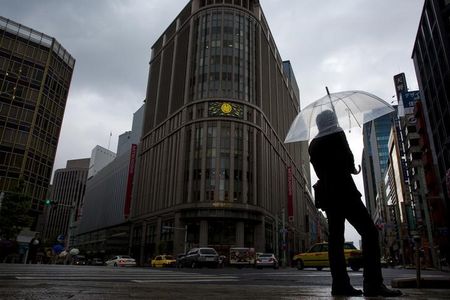
[東京 9日 ロイター] - 三越伊勢丹ホールディングス<3099.T>は9日、2016年3月期の業績予想を上方修正した。首都圏にある基幹3店舗(銀座、新宿、日本橋)を中心に、引き続き高額品の需要や訪日外国人による免税売上高(インバウンド消費)がけん引している。
ただ、大西洋社長は決算会見で、消費の現状について「良くない」との見方を示しており、インバウンドや富裕層を除く消費については、下期も改善を見込んでいない。
連結売上高は1兆3000億円から1兆3100億円(前年比3.0%増)、営業利益は350億円から370億円(同11.8%増)へとそれぞれ引き上げた。トムソン・ロイターのスターマイン調査がまとめたアナリスト15人の営業利益予測の平均値は384億円となっている。
4―9月期の国内百貨店売上高は、インバウンドを除くと2%程度のプラスにとどまっており、消費増税の影響の反動があったとしては弱い内容と指摘。大西社長は「施策を打っていなかったら1―2%落ちている」との見方を示したうえで、下期の消費動向についても「良くなる見通しはあまりみていない。さらに厳しくなる。決して楽観できる状況ではない」とした。引き続き、中間層(プライスライン)の価格帯の売上げが下がっているという。
一方で、訪日外国人の免税売上高は、4―9月期で三越伊勢丹計で260億円、前年比3.1倍に拡大した。売上高に占めるシェアは8.1%。なかでも、伊勢丹新宿店は同2.5倍、三越銀座店は同4.3倍となった。
昨年10月から免税対象が拡大したため、下期以降は、前年比で上期程の伸びは見込めないものの「中国でいろいろあったが、前年比で1.5倍程度の数字にはなる」とし、拡大基調に変化はないとの見方を示した。
同社は、三越銀座店のなかに市中免税店(空港型免税店)の開設を進めている。ただ、年内にオープンする予定にしていたが「精度を高める作業をしている。品揃えや企画に時間が掛かっている。今年中は難しくなっている。年をまたがってしまう」とし、来年にずれ込む見通しを示した。
4―9月期の連結売上高は6138億円(前年同期比5.5%増)、営業利益は144億円(同48.6%増)となった。営業利益は、09年4月の統合以降の最高益。
中間配当6円を実施し、今期の年間配当は12円(前期は11円)を計画。また、350万株・50億円を上限に自社株買いを行うことも発表した。取得期間は10日から2016年1月29日。
資産効率の向上や収益力向上と併せ、19年3月期のROE5.5―6%を目指す。
*内容を追加します。
(清水律子 編集:吉瀬邦彦)