ログイン


<9月16日にはFRBが、9月18日には日銀が利上げを実施した。ウォーシュFRB議長は「インフレ」に言及したが、米国経済の実態はどうなのか。一方、日本で追加利上げとなった理由は>
9月16日、FOMC(米連邦公開市場委員会)は政策金利(FF金利誘導目標)を0.25%引き上げ、3.75~4.00%とすることを全会一致で決定し、2023年7月以来、約3年ぶりの利上げを実施した。市場では、事前に利上げ期待が強まっていたので、サプライズとは言えなかった。
2024年から続いていた利下げ局面から、FRB(米連邦準備理事会)が再び利上げへ転じたことは何を意味するのか。
米国経済や金融市場に対する筆者の見解をまずは示す。なお、筆者は2027年にはFRBは利上げに転じるだろうと、従前から予想していた。米国経済の成長が継続する可能性が高く、従来の政策金利では経済活動や労働市場が過熱するとみていたためである。
ただ、原油価格が9月になって予想外に再上昇したため、筆者の想定よりも早い2026年9月に利上げを再開するに至ったと判断している。
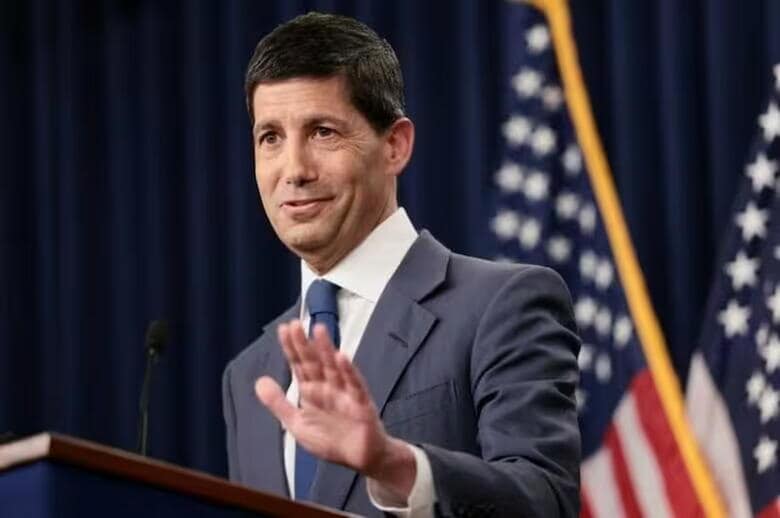
今回の利上げの最大の理由は、大多数のFOMCメンバーがインフレ上振れリスクの高まりを認識していることである。ケビン・ウォーシュFRB議長は記者会見で、「インフレは高すぎる状態が、あまりにも長く続いている」と述べた。
利上げに対して元々慎重な姿勢を示していたウォーシュ議長の本音はやや異なると筆者はみているが、同氏の発言は、19人のFOMCメンバーの大多数の判断を反映したものと言える。
8月分の消費者物価コアは前年比+2.5%となり、最近の基調的な物価は緩やかに落ち着いていると判断される。ただ、FRBの目標である2%を上回っており、中東情勢が長引き、米国でもガソリンや軽油の価格が再び上昇する中で、インフレ制御が今回のFOMCにおいては最も優先されたのだろう。
次のページ