
 ログイン


[26日 ロイター] - 世界のハイテク株の値動きが不安定になっているが、中国では既に人工知能(AI)関連株が急落に見舞われた。AI需要への懸念や中国製品に対する輸出規制強化を背景に、これまでの高騰した企業価値が崩れつつあるためだ。
中国本土のAI・半導体関連の主力銘柄で構成される上海証券取引所の新興ハイテク企業向け株式市場「科創板」の科創板50指数は、4カ月足らずで約40%下落。時価総額は約4800億ドルも失われた。これは足場がぐらついてきた世界の株式市場への警鐘となるかもしれない。さらに中国政府がAIブームの資金源として家計資金を株式市場へ呼び込もうとする取り組みにも冷や水を浴びせている。
今回の急落は、中国当局による景気刺激策への期待で約2年前から続いてきた上昇相場に急ブレーキをかけた。急騰と暴落を繰り返す従来の相場から脱却し、持続的に上昇する「スロー・ブル(緩やかな強気相場)」を形成するという政府の取り組みも停滞している。
代表的な優良株指数のCSI300指数も、6月につけた高値から約20%下落した。
北京のファンドマネジャー、ドン・バオチェン氏は「株式市場は投機的な熱狂相場へと変質した。そして今、そのバブルが崩壊しつつある」と指摘する。
こうした値下がりは、欧米やアジアの他市場を上回る勢いで上昇した中国株に生じた反動の大きさを表している。米国でAI関連株が主導する調整によりナスダック総合指数に生じた過去最高値からの下落は約6%だった。
市場関係者に話を聞くと、明確な売り材料はなかった。しかし株価の過熱感や納税負担に加え、米国などが中国製機器のデータセンター導入を禁止する可能性への警戒感が下押し要因になったという。
ゴールドマン・サックスによれば、中国本土A株と香港H株市場はAI関連銘柄が時価総額の約42%、売買代金の約57%を占めている。こうしたウエートの大きいAI関連銘柄の急落は、個人投資家の多い中国市場に幅広い損失をもたらした。
<個人に人気の銘柄急落>
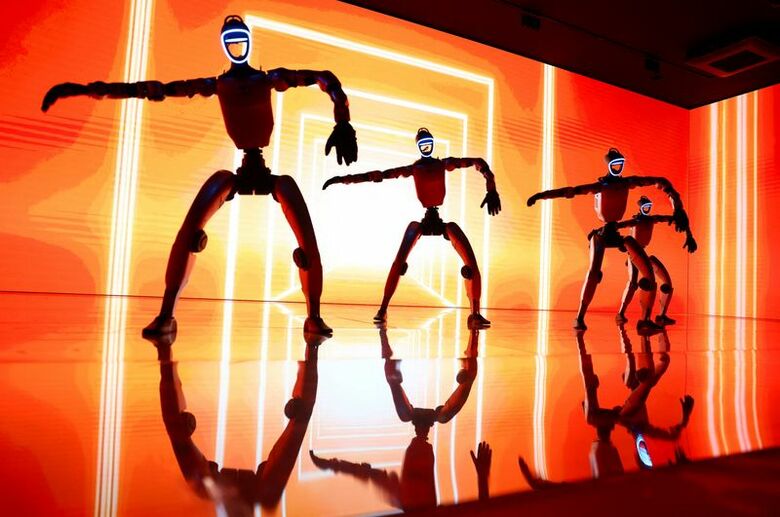
ロボットメーカーの宇樹科技(ユニツリー)株は、上場時に個人投資家から約8000倍の需要を集めたものの、8月の取引開始後から株価は半値近くまで下落。半導体メーカーのCXMTはこの1カ月で時価総額の4分の1超を失った。さらに半導体設計会社の沐曦集成電路(MetaX)と摩爾線程(Moore Threads)は、それぞれ上場直後に700%、400%もの上昇を記録したが、7月以降は株価が半分程度まで下がっている。
中国南部・海南省で事業を営む個人投資家のチェン・ウェンシェン氏は、宇樹科技に国有系ファンドが出資していたことなどから、政府の後押しがあると考えて投資した。ところが現在は友人たちとともに損失を抱えているという。
政府の支援を受けた投資テーマがこれほど不調に終わったことへの失望感から、多くの投資家はディフェンシブ資産へと資金を移している。今後はハイテク企業の株式による資金調達にも逆風となりそうだ。
光通信部品メーカーの中際旭創(Zhongji Innolight)と新易盛(Eoptolink)の株価も、6月から7月にかけて付けた高値からおよそ60%下落した。背景には、米政府が両社による米国データセンター向け供給を制限する方向で動いていることもある。
科創板50指数の予想株価収益率(PER)は低下したとはいえ、依然として過去12カ月利益ベースで約100倍に達している。ピーク時の約250倍からは大きく低下したが、ナスダック100指数の約30倍と比較するとなお高水準で、投資家の間では下落がさらに続くとの懸念が根強い。
香港の蓮華資産管理でマネージングパートナー兼最高投資責任者を務めるホン・ハオ氏は「今回の状況により、上場を目指す多くの企業の動きに待ったがかかるだろう」と話す。
<あらゆるバブルはいつか崩壊>
今回の熱狂とその後の急落は、中国当局がレバレッジ取引や高頻度取引の規制を強化し、市場の変動を抑えながら投資家リターンを高めようとしてきた方針とは対照的な展開となった。国有系投資家は相場過熱を抑えるため、上昇局面では売り手に回っていた。
中国証券監督管理委員会(証監会)はロイターの問い合わせに即座には回答しなかった。ただ呉清主席が今月初め、市場関係者との会合を開いて資本市場改革に向けた意見を聴取したと、証監会はウェブサイトで明らかにしている。
投資業界では一連のブームが市場構造をゆがめたとの声も上がる。北京の千創資本のパートナー、レオ・ワン氏は「主要指数におけるテクノロジー企業の時価総額比率、いわゆる『技術含有量』ばかりを重視すると、資本の流れが本来あるべき姿から逸脱し、ねじ曲げられる」と指摘。その結果として特定分野では深刻なバブルが生まれ、他の分野からは資金が流出する事態となったと述べた。
一部の市場関係者はこの急落を前向きに捉えている。長期的な市場改革の流れが損なわれるわけではなく、近年は株主還元や配当重視の姿勢が強まるなど、市場改善の成果も出始めているためだ。
HSBCの調査によると、アジアの投資ファンドは過去3カ月間、中国株を売り越しているものの、依然として中国株の保有比率をベンチマーク以上に維持している。またゴールドマン・サックスは今月公表した改定後の推奨銘柄リストの中で、中際旭創やCXMTを含む数十の中国AI関連銘柄を引き続き有望株に挙げている。BNPパリバ証券のストラテジスト、ウィリアム・ブラットン氏も、慎重な銘柄選別を前提に買いの好機が存在するとの見解を示した。
それでも中国本土の投資家の多くは、さらに株価が下がるのを待つか、別の業種に投資先を移す姿勢を強めている。上海卓鋳投資のパートナー、ワン・ジュオ氏は「半導体メーカーやAI関連企業も、最終的には他の中国メーカーと同様に価格競争へ巻き込まれるだろう。例外はない。あらゆるバブルはいずれ崩壊する」と言い切った。