ログイン


David Lawder
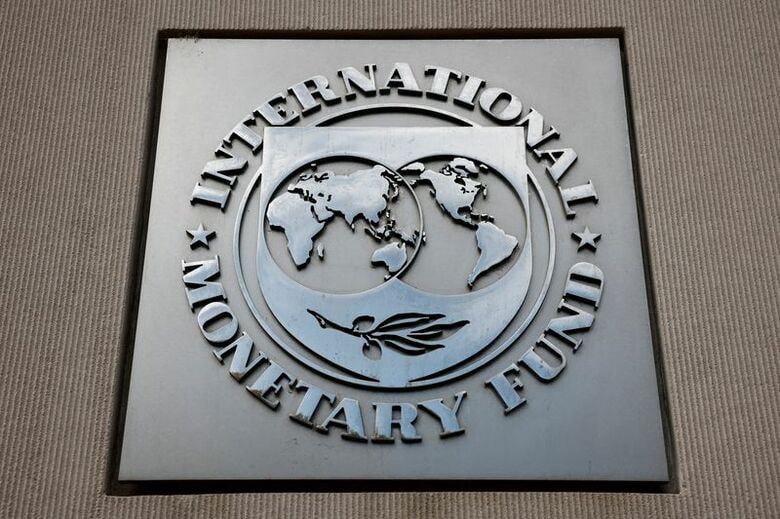
[ワシントン 5日 ロイター] - 国際通貨基金(IMF)は5日、各国政府は税率を引き上げることなく、税制の設計を改善することで歳入の伸びを加速させることができるとし、税制における回避可能な歪みが経済成長を阻害していると指摘した。
来週にタイのバンコクで開催されるIMF・世界銀行年次総会に先立ち、IMFの刊行物「財政モニター」で取り上げられたIMFの調査結果を以下に抜粋した。
• 企業の投入財に対して完全には控除されない付加価値税は、知らぬ間に生産に対する課税となり、サプライチェーン全体に波及するコスト上昇を招く恐れがある。不適切な設計の雇用税は、人々の労働市場への参入意欲を削ぐ可能性がある。
• 典型的な法人所得税は、国グループ全体で平均して資本コストを15%から20%押し上げている。その一因は、税務上、投資コストが完全に回収されていないことにある。これにより投資意欲が削がれる。
• 税制による歪みを軽減する改革は、成長を著しく強化することができる。免税対象を制限し、仕入税額を全額控除することで付加価値税の中立性を回復させれば、国内総生産(GDP)の最大0.8%に相当する福祉の向上(同量の資源で得られる幸福度の向上)がもたらされ、平均的な増加幅は0.26%となる。
• 投資コストを即時控除できる一方で、その投資によって生み出される経済的レントへの課税を維持する法人税制度は、先進国では長期資本ストックを6.4%、低所得開発途上国では8.2%増加させることができ、これによりGDPを2.1%から2.7%押し上げることが可能となる。
• 税務行政の強化は、コンプライアンスのギャップを縮小することで、法定税率を引き上げることなく、より多くの税収を動員することができる。税務行政の強度が67パーセンタイルにある国々は、33パーセンタイルにある国々に比べて、GDPに占める税収の割合が1.7ポイント高い。