ログイン


Takahiko Wada
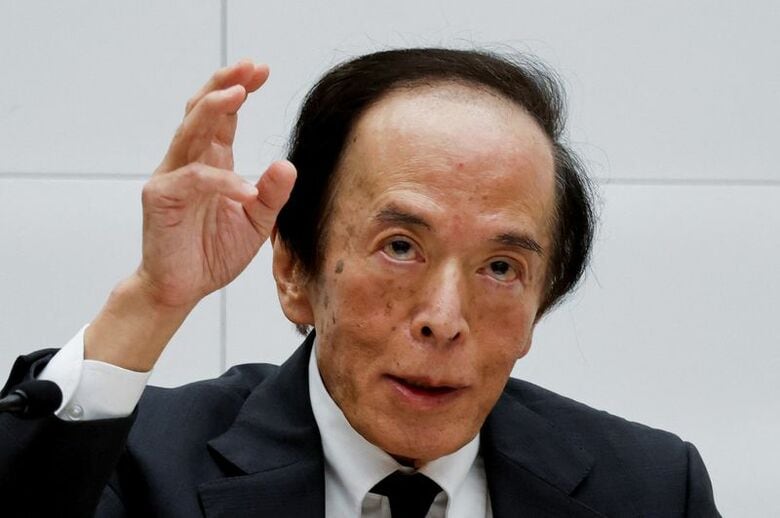
[東京 18日 ロイター] - 日銀の植田和男総裁は18日の金融政策決定会合後の記者会見で、基調的な物価上昇率が2%に迫る中で政策の「局面が変化した」と語り、2%目標への定着を政策運営の課題に掲げた。日銀内では、累次の利上げにもかかわらず緩和的な金融環境が続くことが物価上昇圧力になることへの警戒感が強まっており、決定会合ごとに利上げの可否を判断する「機動的対応」の局面が続くことになる。
<利上げ後も金融環境の評価変わらず>
日銀は6月に続いて今回の利上げ後も、金融環境は「緩和的」との声明文の表現を維持した。基調的な物価上昇率が目標の2%に一段と迫る中、累次の利上げにもかかわらず金融環境の評価が変わらないことに、日銀では強い警戒感が出ている。緩和的な金融環境は、放置すればそれだけで物価上昇圧力となり、基調物価が2%を超えて上振れる可能性を高めるからだ。
日銀は、基調物価が2%程度で安定した暁には、金融環境は「中立的」になっていることを理想とする。しかし、政策金利を6月に1%に引き上げて以降も金融環境は大きく変化していない。長期金利が3%台に乗せるなど、名目金利は各年限で上昇しているが、予想インフレ率を加味した実質金利を見れば1年や2年は引き続きマイナス圏にある。株高・円安も緩和的な金融環境の1つになる。
一方で、利上げの影響を測る上で日銀が重視している金融機関の貸出は堅調推移が続いている。地方銀行協会の八木稔会長(静岡銀行頭取)は16日の記者会見で、高市政権が掲げた戦略17分野への投資やAI(人工知能)関連需要を挙げた上で「まだまだ資金需要は大きくなっていくのではないか」と述べた。
今回の利上げは、経済が底堅く推移していることも決め手になった。昨年のトランプ関税や、今年の米国・イスラエルによるイランへの軍事侵攻では経済の下振れリスクが高まり、金融政策運営は「様子見」となった。しかし、原油など重要物資の代替調達が進む中で経済の下振れリスクが後退し、個人消費は底堅く推移している。現在の局面は利上げ判断に集中できる環境だ、との見方が日銀内で聞かれる。
<年末にかけ、重要材料が目白押し>
基調物価が2%に迫る中で、依然として金融環境が緩和的な状況は、機動的な利上げが引き続き必要な局面にあることを意味する。今回の利上げで、政策金利は日銀の自然利子率の推計に基づく中立金利の推計レンジ1.1―2.5%の下限を上回ったが、実際の中立金利まではまだ距離があるとの見方がある。
10月の決定会合前に発表される日銀短観や生活意識アンケート調査では、企業や家計の中長期の予想物価上昇率がどうなっているかが注目点の1つになる。10月会合後は、企業収益の動向を踏まえて来年の春闘(春季労使交渉)の動向が焦点になってくるが、日銀では早くも来年の春闘に対する楽観論が聞かれる。
米連邦準備理事会(FRB)が9月会合で利上げに踏み切るなど、欧米中銀が利上げ局面に入っており、日銀の利上げが遅れていると市場が見れば円安が進行する可能性もある。
一方で、累次の利上げの影響は相当のタイムラグをもって出てくるとみられており、日銀は金融環境の変化を丁寧に見ていく方針だ。
日銀では、これまでの利上げの影響に加え、急ピッチの利上げによる経済への負担を警戒する向きもある。今回利上げに反対した2人の委員は反対理由に経済情勢を挙げた。先行き物価上昇が加速すれば実質賃金は再びマイナス圏に沈むとして、年度後半の個人消費への影響を懸念する声も、日銀内では出ている。
<植田総裁、「特定のやり方を排除せず」>
植田総裁は会見で、25ベーシスポイントを上回る利上げの可能性について「物価情勢次第で様々な可能性がある」と述べ、「特定のやり方を排除するということを前もって決めるということはできない」と説明した。
一方で急激に政策金利を引き上げて、資産価格が大幅調整となるマイナスを避ける観点も重要だと発言。大幅利上げや連続利上げにならないよう、前もって調整する考えを示した。
中東情勢は再び緊張を強めており、原油価格も1バレル=100ドル台まで上昇。中東情勢緊迫化による諸コスト上昇の価格転嫁の進展のほか、AI関連需要の高まり、為替変動の3つの要因に特に注意しながら日銀は次の利上げ時期を探ることになる。