ログイン


Howard Schneider
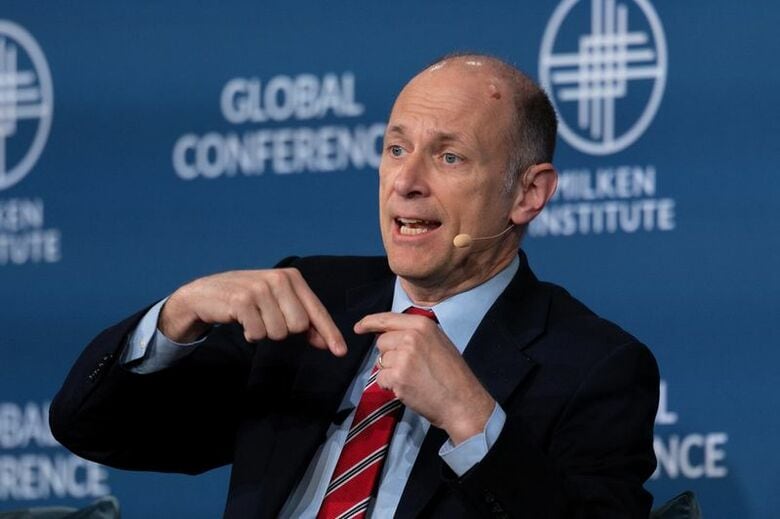
[ワシントン 21日 ロイター] - 米シカゴ地区連銀のグールズビー総裁は21日、米インフレ率が2%の目標に向けて低下し始める可能性を指摘しつつ、そうならなければ利上げが必要になるとの見方を示した。インフレが需要主導の色合いを強める場合は、米連邦準備理事会(FRB)はより積極的な利上げ策を講じる必要があるとの認識を示し、インフレ圧力の組み合わせを踏まえると、FRBは今、より行動が求められる局面にあると踏み込んだ。
米金融当局にとって新たな懸念材料が浮上しつつあるとの見方を示した発言だ。
グールズビー総裁は「現時点で雇用面に問題はないが、インフレには問題がある」と指摘。「われわれが抱えているインフレの問題は持続的なものではなく、一時的な供給ショックから来ており、いずれ収束することを期待している。ただ、それが消え去っていくという証拠を見たい。そうでなければ、何が起きなければならないか分かっている」と述べた。
グールズビー総裁はロンドンで開かれた公的通貨金融機関フォーラム(OMFIF)で講演した後、記者団に対しても発言。その中で、この1年半のインフレ上昇はまず関税、次いで原油価格ショックに起因すると見られており、中銀当局者はこうした供給側の問題はいずれ自然に収まるとの想定で、金利を引き上げずに「見過ごす」姿勢を取りがちだったと説明した。
しかし、供給主導のインフレは持続性が明らかになりつつあると指摘。人工知能(AI)投資ブームが物価をより広範に押し上げている可能性があり、サービス部門の高いインフレは、コスト圧力が原油価格ショックだけによるものではないことを示唆しているとして、旺盛な需要が問題に拍車をかけている証拠があると付け加えた。
さらにグールズビー総裁は、記者団に対し「もし基調的な流れが過熱した需要から来ているのだとすれば、金利対応はより積極的で、より前倒しになる」とも述べた。
最近のデータや企業関係者との対話から「その一部は過熱した需要から来ているのかもしれないという感触が少し強まってきた」と語り、サービス部門のインフレ継続やAI投資ブームの持続を要因として挙げた。
追加利上げの必要性について、「需要が過熱するならば、FRBがどう対応する必要があるかについて曖昧さはない」と指摘。AI投資の規模は「本来の範囲を越え、経済が吸収できる水準を超えて総生産を押し上げている」可能性があるとの見方を示した。
<厳しい道のり>
グールズビー総裁は、現在のインフレを押し上げている需要と供給の要因の組み合わせについては議論の余地が残っているとし、供給状況の改善によってFRBの追加行動がなくても物価圧力が緩和する、あるいは将来的な利下げにつながる可能性にも含みを持たせた。
一方で、新型コロナウイルスのパンデミック以降の教訓として、理論上はインフレへの影響が一時的にとどまるはずの供給ショックが、より持続的な影響を及ぼしていることが判明しており、その結果、FRBは金融政策運営でこうしたショックを必ずしも無視できなくなっていると指摘した。
供給ショックについては、供給不足やボトルネックが発生しても業界の生産量は最終的に回復するため、大部分は自己修正するとして無視するのが標準的な考え方だとしつつ、「原油、関税、コモディティー価格について、予測担当者はインフレがピークをつけて下落に転じる時期を1年以上にわたって後ろ倒しにし続けてきた。これは安心できるパターンではない」と語った。「こうしたショックが実際に和らいでいる証拠が必要だ。そうでなければ、2%インフレへの信頼できる道筋は描きにくいし、これらを見過ごし続けることを正当化するのはさらに難しい」と述べた。
「そうした環境下では、戻る道は厳しい道しかない」として、利上げと、経済減速に伴う成長や雇用へのリスクを伴う対応が必要になると述べた。グールズビー総裁は今年、FRBの金融政策を決定する米連邦公開市場委員会(FOMC)で投票権を持たない。先週の会合の結果や自身の金融政策見通しについては言及しなかった。
<FRBの独立性>
グールズビー総裁はまた、FRBが米政府の債務や財政赤字のファイナンスを支援するために金利を引き下げるべきだとの主張こそが、中央銀行が金融政策運営で独立性を保つ必要がある理由だと述べた。
財政政策や財政赤字の水準はFRBにとって「背景にある天候」のように扱うべきで、インフレに影響する範囲では関連性があるものの、それ以外は選挙で選ばれた政治家が決める問題だと指摘。「FRBが赤字を縮小させたり、債務拡大のコストを抑えたりするために金利を引き下げようとすべきなのか」と問いかけた上で、「その点は少し慎重になろう。というのも、それこそが中銀の独立性を求める典型的な議論だと考えるからだ」と述べた。
さらに「これは『債務のマネタイズ』の議論だ。債務が膨らんでいるから金利を無理に引き下げようという話になる」とも指摘。多くのエコノミストは、こうした対応はインフレ期待の上昇を反映して市場の借り入れ金利がむしろ押し上げられ、インフレを高進させて逆効果になる公算が大きいと見ていることを説明した。
トランプ米大統領は、米国は世界で最も信頼される借り手だとの立場に沿うべきだとして、FRBに対し政策金利を現行の3.75─4.00%から大幅に低い1%前後まで引き下げるよう求めている。