ログイン


Tamiyuki Kihara Makiko Yamazaki Takaya Yamaguchi Leika Kihara
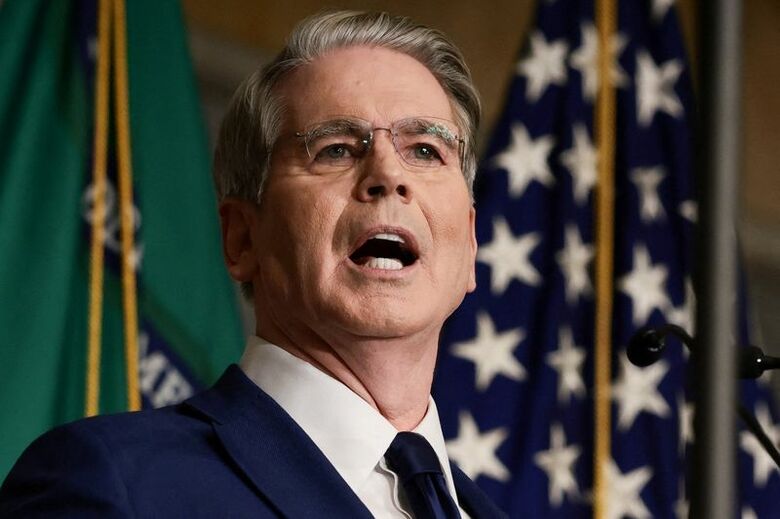
[東京 18日 ロイター] - 日米が円安阻止へ動いた7月末の協調介入は、これまで詳細が明らかでなかった6月下旬の片山さつき財務相とベセント米財務長官のオンライン会談が重要な布石になっていた。6月の日銀利上げから約1週間後の同会談を機に、日本側はリフレ色の払拭に向けた情報発信を強化したが、市場はなお不安定な状態が続き、最終的に日米による異例の円買い介入へとつながった。
日米の当局者や専門家への取材から浮かび上がるのは、成長重視の政策を掲げる高市早苗政権が、インフレや財政悪化を警戒する市場との対話でジレンマに直面していた実態だ。金利上昇に直面する米国にその影響が及びかねないとして、ベセント氏は日本に利上げと財政規律の維持を求め続けた。
高市政権は介入後もなおリフレ色をのぞかせ、日本の金利には上昇圧力が残る。米国の金融政策がタカ派的に転じる中で円は再び下落基調にあり、発足2年目に入る政権が、強い経済と財政規律の「二兎(にと)」を追いながら市場と米国の信認をどう確保していくかが今後の焦点となる。
<6月会談の真意>
6月22日夜、片山財務相は東京から米国へ連絡を入れた。相手は何度も顔を合わせてきたベセント財務長官。事情を知る複数の関係者によると、日本側が持ち掛けた非公式のオンライン協議の場だった。日銀が政策金利を約30年ぶりの水準となる1%へ引き上げてから6日がたっていた。
片山氏は会談前、米国が協調介入に応じる可能性への期待を高めていたという。約1カ月前の訪日時にベセント氏から早期利上げの必要性を改めて指摘されており、日本側関係者は「日銀は利上げを実施した。なぜ協調介入できないのか」という考えがあったと振り返る。
しかし、ベセント氏が強調したのは従来と同じ主張だった。円安是正には金融政策だけでなく財政政策も含めたファンダメンタルズ(経済の基礎的条件)の改善が必要であり、政策全体の整合性が求められるという考えだ。
高市政権が昨年10月に発足して以降、片山、ベセント両氏はたびたび会談を重ねてきた。その間、成長重視の政策への期待から日本の株価は上昇したが、中東情勢の緊迫化なども重なり円安が進行、日本の長期金利も上昇した。
複数の関係者によると、ベセント氏は一貫して、日本側に巨額の財政支出を抑制するとともに利上げを進める必要があると非公式に伝えていた。たとえば1月、高市氏が消費減税を掲げて衆院解散を表明した直後に長期金利が急騰したことを受け、世界経済フォーラム年次総会(ダボス会議)の場で片山氏に懸念を伝えたことが分かっている。
ベセント氏が警戒したのは、市場が高市政権の政策をリフレ路線と受け止め、日本国債売りが米国債市場へも波及する事態だった。「米国債のトップセールスマン」を自認する同氏にとって、米国債を大量に保有する日本の政策運営は無関係ではなかった。
6月22日の協議は約1時間に及んだ。日銀の追加利上げや財政規律の重要性に加え、年金積立金管理運用独立行政法人(GPIF)による国内投資拡大、個人向け国債の拡充、介入原資を確保するための方策なども議題に上ったという。日本側の関係者は「首相周辺には利上げに慎重で拡張財政を主張する人もいるが、そうした方向ではないことをベセント氏は確認したかったのだろう」と話す。
日本の首相官邸にロイターがコメントを求めたところ、財務省の所掌事項だとして回答を控えた。財務省は「コメントは差し控える」とした。ロイターの問い合わせに対し、日銀からは回答を得られなかった。
米財務省の報道担当は、個別の非公開協議についてはコメントを控えるとした。一方、同省関係者は「金融政策の決定は日本当局が行うべきものだ」とした。その上で、「米国が円相場の秩序ある推移に関心を持つのは、特定の為替水準を目標とするためではない」と説明した。
<介入への道筋>
その後、協調介入までに日本政府の発信は変化する。
7月上旬には、金利押し上げ要因の1つだった「骨太の方針」の原案を修正して日銀の独立性尊重を明記した。片山氏は同月10日の会見で、GPIFによる国内資産投資の拡大を後押しする考えや、個人向け国債の拡充方針を示した。
そして同30日、植田和男日銀総裁が会見で利上げ加速を示唆した後、円高が進んだタイミングで日本当局が単独で円買い介入を実施した。翌31日には米当局も加わった。片山、ベセント両氏を含む日米当局者は徹夜でやり取りを続けたという。さらに8月1日には、日本の財務省が介入原資となるドル調達に際し、米国債を売却せずに済む外国・国際通貨当局向けレポ・ファシリティの活用を予定していると交流サイト(SNS)で発信した。
米国がこの時点で介入参加を決断した理由は明らかになっていない。GPIFや個人向け国債など、6月会談で議論された論点について日本側は一定の対応を示したものの、日本政府関係者は「条件や要求を突き付けられたわけではない」と口をそろえる。当時は米国でも金利上昇圧力が強まっており、「惑星直列の結果だ」と関係者の1人は説明する。
米コンサルティング会社アジア・グループ日本代表マネージング・ディレクターのデービッド・ボーリング氏は「ベセント氏は日本への忍耐を失いつつあるようにみえた。日本が現在直面しているインフレへの対応として、いまの政策の組み合わせは適切でないと懸念しているようだった」とみる。「ベセント氏はより強く安定した円、米国債売却リスクの低下、そしてインフレと財政安定に関して市場から信頼される政策運営を求めている」
ベセント氏は9月15日、下院金融サービス委員会の公聴会で、「円高は米輸出業者にとって望ましい。円高は、日本政府が自国通貨を防衛するために米資産を売却する必要がないことも意味する」と語った。
<財政運営の基本路線>
もっとも、財政運営を巡る高市政権の基本路線にはその後も目立った変化がみられない。
8月末前後から来年度予算の概算要求総額が過去最大の143兆円になることが明らかになると、円相場は再び下落した。ベセント氏は米ノースカロライナ州アッシュビルで開かれた20カ国・地域(G20)財務相・中央銀行総裁会議で、日銀の利上げ継続とリフレ政策からの脱却を従来以上に明確に求めた。「(日本はリフレ政策である)アベノミクスで大きな成功を収めた。それを一巡させてリフレをやめるべきだ」。ベセント氏は語気を強めた。
現地でベセント氏と会談した片山氏は帰国後の記者会見で、高市政権が強い経済と財政の持続可能性という「二兎を追っている」ことを説明し、理解を得ていると語った。 だが、元財務官の中尾武彦氏(国際経済戦略センター理事長) は「『リフレ政策をやめてくれ』という意味だと思う。ここまではっきり言うのはめずらしい。今までは『正しい政策を行うと信じている』というような言い方だった」と話す。
高市氏にとって、地滑り的勝利を収めた2月の衆議院選挙で前面に打ち出した「責任ある積極財政」は簡単に降ろせない金看板だ。官民合わせて2040年までに370兆円を国内投資に振り向け、その成長で債務残高の対国内総生産(GDP)比を引き下げる構想を掲げる。
市場では財政への懸念もあって長期金利がたびたび3%を超えるが、日本の政府関係者は高市氏が成長重視の政策を転換する可能性を否定する。15日には財源を明示しないまま、来年4月からの飲食料品の消費減税に向けた改正税制大綱を閣議決定した。
<財政政策、軌道修正は困難か>
そうした中、高市氏が9月17日の内閣改造でリフレ派として知られる城内実経済財政担当相を続投させる一方、片山の留任も決めた背景には、「ベセント氏との関係性、継続性」への配慮という見方が政府・与党内にある。片山氏は協調介入の交渉で中心的役割を担い、高市政権の成長戦略と市場の懸念の調整役も果たしてきた。
片山氏は15日の会見で、歳出・歳入両面で「あらゆる見直し」を進めるとともに、債務残高の対GDP(国内総生産)比を安定的に引き下げていく中でも可能となる財政規模を精査すると強調した。「市場の信認確保に配意しつつ、通年における国債発行額などを具体化していく」と述べた。
高市氏は今年度の新規国債発行額が前年度以下の40兆円程度に抑えられているとし、来年度予算についても同様の取り組みを進める考えを示している。だが、政府・与党内には投資拡大や防衛費の増額を念頭に、「軌道修正を余儀なくされるだろう」との声もある。
ニッセイ基礎研究所の上野剛志氏は「ベセント長官に言われたから大きく財政政策を軌道修正することは難しい。『タカイチノミクス』は今後も続くだろう」と語る。とはいえ、成長と財政規律の二兎を追う「市場への配慮は不可欠」と言う。
高市氏は第2次改造内閣が発足した17日、「コミュニケーションの強化を通じて市場の信認を確保していく」と強調した。「透明性高く、かつ丁寧に一貫した説明を行う」とした上で、「引き続き責任ある積極財政の考えのもと、強い経済と財政の持続可能性をバランスよく実現する」と語った。
高市氏がトランプ大統領との間で蓄積してきた外交的な資産のおかげか、これまでのところ財政を巡る日米の対立は先鋭化していない。ただ、一部の専門家は、日本の財政運営に対するベセント氏のアプローチは、トランプ政権の通商政策の延長線上にあると指摘する。
アジア・グループのボーリング氏は、通商交渉でトランプ政権は「同盟国に対しても遠慮することはなかった」と言う。「そうした姿勢が、財政や金融政策の分野にも及び始めているようにみえる」
(鬼原民幸、山崎牧子、山口貴也、木原麗花 取材協力:竹本能文、杉山健太郎、和田崇彦、David Lawder 編集:久保信博)